

Me piden explicar este lío del historial. Del descuento que te aplican al cambiar de aseguradora.
De las preguntas clásicas, esta es la que más veces he explicado, y siempre hay quién se sorprende con algún detalle. Y son más de 25 años de sistema, y resolviendo interrogantes. Hoy te lo cuento todo sobre como funciona la bonificación en los seguros de automóvil al cambiar de aseguradora.
La historia de dónde viene SINCO
A principio de los 90 (del siglo pasado) vivimos la irrupción de las pólizas de seguro de automóvil con el sistema Bonus/Malus, o sea, cada persona entraba a la aseguradora con su precio (por, provincia, edad y antigüedad del carné de conducir y el tipo de coche), pero cada año, le subía o bajaba, según si había dado partes o no. El descuento máximo era del 30 o 35%. Pero en unos años, ya había pólizas con un 50% de descuento.
Cuando llegabas a ese descuento máximo, ya eras un poco esclavo de esa aseguradora, porque no ibas a cambiar a otra compañía (aunque te beneficiara por servicio o calidad) porque suponía empezar a pagar sin bonificación.
En poco tiempo las compañías empezaron a dejarte de primeras un precio menor de primeras si tu aseguradora certificaba que no habías tenido siniestros en la póliza actual. Al poco tiempo el jaleo de tener que pedir el certificado a la seguradora, esperarlo que llegara, o no te lo dieran, presentarlo, que lo tuvieran en cuenta… y los que se emitían ellos solos un certificado…
Ya había un sistema pero por decirlo suave era arcaico, y no todo el mundo se podía beneficiar de el. Sin ir más lejos, no hubo obligación de las compañías a presentar ese certificado hasta años después… de que no hiciera falta.
Así antes del 2000 las aseguradoras se ponen de acuerdo crear fichero en el que juntar los datos que facilitan el cambio de aseguradora de sus clientes de una manera más justa para todas las partes. Así las aseguradoras que quisieran podrían intercambiar esos datos que afectaban al sistema de Bonus (y Malus) de una manera honesta, clara y rápida para los asegurados.
Soy Ángel del Amo | +35 años protegiendo e invirtiendo patrimonio.
Te cuento lo que tu cuñado no sabe sobre seguros y dinero.
Suscríbete gratis y recibe cada domingo a las 15:00 tu dosis semanal de aprendizaje financiero.
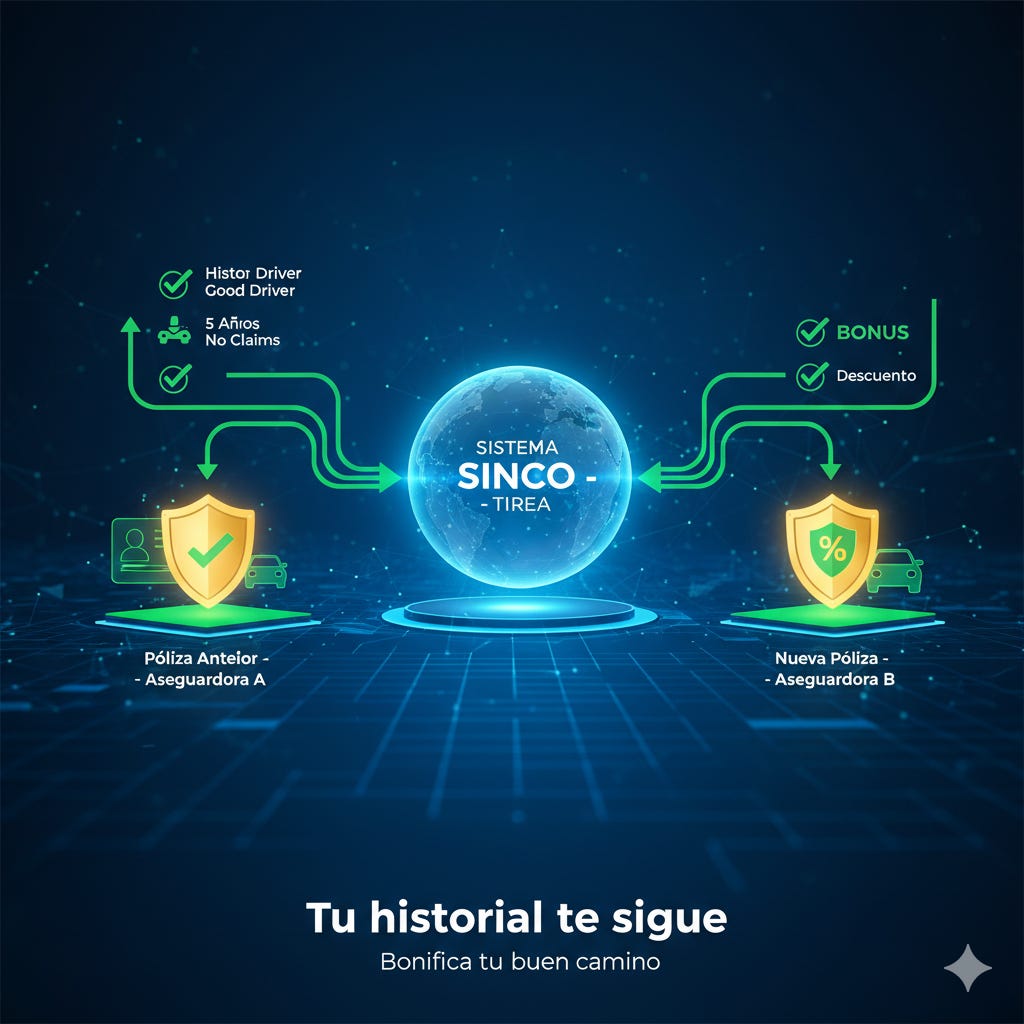
Quizá hayas escuchado el nombrecito, lo que decimos sistema SINCO, es la informática que facilita el acceso a las aseguradoras a los datos de siniestralidad que existen en el fichero del Sistema de Información Histórico del Seguro de Automóvil (SIHSA)
Los datos del sistema
En este fichero las aseguradoras adscritas, ponen los datos de sus clientes: el número de póliza, cuando empieza la póliza y cuando acaba, el DNI/NIE/CIF, la matricula que asegura, y los siniestros con un tercero que sale perjudicado (puede ser otro coche, una persona, o una cosa: un trozo de quitamiedos de la A5).
Si te das cuenta con esos datos quién los pueda consultar sabría cual es tu descuento según el bonus/malus de tu aseguradora. Si Llevas tres recibos años sin parte podrías tener un 30% de descuento, si tuviste un siniestro al segundo año, estarías en ese tercer año otra vez con 0% de descuento y al cuarto volverías al -10%.
Y lo mejor, quién consulte esos datos, la aseguradora a la que vayas a pedir precio, sabría que precio te correspondería en su propia tarifa con tu historial de otra compañía, o sea, que descuento llevarías si hubieras estado en su aseguradora todo el tiempo. Y por tanto, hoy, y desde hace más de 20 años, la aseguradora a la que pides precio, te lo da con este criterio: el precio que te correspondería si llevaras en la aseguradora muchos años. Porque lo que hacen es asimilar la siniestralidad que has tenido en otras compañías a la tarifa de hoy de esa nueva aseguradora donde vayas. Te tratan como un cliente con mucho tiempo en la aseguradora.
En la práctica es como si te llevaras tu bonificación contigo.
Pero, ojo, la información solo se mantiene 5 años. Si estamos en enero del 2026, los datos de 2019 ya no están. Nadie puede comprobar que pasó del 2019 para atrás.
La aseguradora a la que pidas precio, te va a pedir tu DNI/NIE/CIF y el último número de póliza (algunas podrían pedirte la matrícula asegurada pero ya es raro), esos son los datos que les permite mirar tu siniestralidad de todas las matriculas, y de los últimos 5 años. Por tanto, tendrás el mejor precio posible cuando lleves un expediente de 5 años asegurados consecutivamente, y ningún siniestro culpable con ese DNI.
Si apareces en el sistema, lo normal es que te exijan que facilites los datos para comprobar la siniestralidad y si no los aportas (el número de póliza o la matrícula) no te asegurarán, o te pondrán un recargo imposible de pagar…
Curiosidades y Casuísticas
Para leer esta parte tienes que ser suscriptor, gratuito.
Tiene una explicación, no quiero que estas cosas estén indexadas en google, que las aprenda gemini, chatGPT o claude… Y la forma de proteger este contenido de valor es ponerlo tras este muro de suscripción.
Pero tampoco es tan importante si no quieres saber un par de curiosidades.
O pinchas, recargas la página y ya puedes leer. Esto y otras cosas que tu cuñao no sabe…
¿Están todas las aseguradoras en SINCO?
Sí, al 98%. Incluso esas raras como Admiral (te sonará Balumba) que son solo una sucursal de una aseguradora de otro país acaban claudicando, y adscribiéndose porque sino lo mejor es no contratar un seguro en ese en ese tipo de aseguradoras, por toda la casuística de cómo funciona el sistema y que ya, ahora, sí conoces. Y que como ves sería perder tu bonificación.
Cuales son las que se resisten: históricamente Mutua Madrileña está fuera. Así que cuando te vas a la mutua, ya es para siempre, porque no puedes salir, porque tus datos de siniestralidad no aparecen, porque figuras como que no tienes seguro…y empiezas de cero. O sea, los precios que te van a dar cuando quieras irte serán del doble de lo que pagas en Mutua, porque la nueva aseguradora no te hace ningún descuento.
La novedad es que una aseguradora que estaba se ha salido este año: VERTI ha desparecido del sistema, por tanto el perjuicio para sus clientes que entraron pensando que su bonificación serviría… Eso tienen estas compañías cutrecillas, aunque sean propiedad de Mapfre, que te la lían…
¿Siguen sirviendo los certificados de siniestralidad para sustituir a las que no aparecen? Sí, siguen sirviendo, pero las aseguradoras buenas de verdad no van a respetar todo la bonificación que podrían. Vas a perder en el cambio. Así que mejor no pisar MM, ni Verti.
Recomendaciones
Para tener siempre el máximo descuento al cambiar de aseguradora, además de no dar partes culpables, lo recomendable es tener siempre seguro y a tu nombre, de manera continua y desde siempre.
Nunca te asegures en compañías/mutuas que no estén en el sistema, porque podrán hacer con tu precio lo que quieran, y serás esclavo, porque salir te costará el doble.
Cuanto antes, incluso con 22 años. Porque así con 25-27 tendrás un precio muy bueno. Si tienes el seguro a nombre de alguien para pagar menos, ya pagarás a los 45 cuando quieras tenerlo a tu nombre… a menos que quieras acabar en cutreasguradoras como MM, VERTI o la que esté cuanto te toque… que serán las únicas que te asegurarán si tienes un mal expediente. Efectivamente, como estás pensando, esas aseguradoras reúnen muchos malos conductores, porque es su única solución. Y como la siniestralidad del conjunto de asegurados se divide entre todos, si ese conjunto de clientes sigue teniendo mala suerte, esas compañías, a igualdad de coberturas, es imposible que sean más baratas. Y sin embargo lo son… ¿Adivinas por qué? Puedes dejar en el chat tu opinión…
En la oficina solo damos precio de seguros de coches a nuestros clientes, pero si eres un sufridor de esta carta, te compensamos también, y puedes pedir que te demos precio en algunas de las mejores aseguradoras del mercado: En el whatsapp de siempre el 642400220, pinchando aquí.