En esas cartas ya te hablaba de que el principal ahorro que todos deberíamos tener es el colchón de seguridad, esa cantidad de dinero que debes tener sí o sí, porque te aportan tranquilidad psicológica, y equilibrio económico.
Por tanto, al respuesta rápida, y sencilla, debes empezar a ahorrar desde que eres independiente: desde el punto de vista que trabajas y pagas tus facturas.
Porque desde ese momento, en que trabajas, y tienes gastos que atender ya deberías tener ese colchón de seguridad para imprevistos.
Así que es importante ahorrar para los imprevistos más próximos pero también hemos visto que es importante ir ahorrando para los imprevistos más lejanos. El imprevisto más lejano es la jubilación.
Vale, jubilarte sí está previsto.
Pero lo imprevisible es qué cantidad mensual te aportará el sistema público de pensiones.
Ya sabemos que la tasa de retorno en España va a ir confluyendo con la del resto de nuestros socios europeos.
La tasa de retorno
La tasa de retorno es el porcentaje del último salario que representa la pensión pública. En otras palabras más prácticas, si le restas 100 a este porcentaje, te da lo que te falta para vivir con la misma cantidad jubilado, que con lo que venías cobrando.
En España la tasa media de retorno es del 80%. O sea, si cobrabas tu último mes 2.000€ brutos, tu pensión, de media hoy, es de 1.600€ brutos. Para seguir viviendo igual te faltarían 400€ al mes. 4.800€ al año. De los 67 años, a los 84-86 de esperanza de vida te faltan, redondeando y quitando la parte de impuesto, de gastos generados por el propio trabajo, etc… ponle unos 60.000€ de media. Eso son unos 250 al mes. Que claramente puedes ahorrártelo en gastos cuanto ya estás jubilado, y es lo que hace la mayoría. Vivir peor que trabajando.
En la Europa más civilizada, los países nórdicos, o Alemania, nuestras referencias de prosperidad, la tasa de retorno es de media un 50%. De 2.000 de último salario, a 1.000€ de pensión.
Te recuerdo que son el espejo en que nos miramos.
¿Por qué pasa eso en países civilizados y no hay manifestaciones, ni quejas, continuas? Porque esos países tienen sistemas de ahorro privado muy potentes. Todo el mundo ahorra.
Todo el mundo ahorra, dónde quiere, en sus seguros, sus fondos de inversión, etc… pero de manera también cuasi obligatoria de su salario, una parte de su salario, se la descuenta la empresa y la envía a un sistema privado de ahorro, a un plan de pensión privado. Y sí, claro, además de lo que le descuentan para la pensión pública, los impuestos, etc…
Aquí se ha intentando imitar el sistema con los planes de pensiones de empleo, que llevan regulados y disponibles un par de años… y si tienes uno… ya no juegues a la lotería que ya te tocó con tu empresa.
Por tanto, el gobierno, ha puesto a tu disposición las mismas herramientas que tienen los países en que las pensiones públicas son casi la mitad que aquí. De esto a que empiece a bajar la tasa de retorno es, solo, un paso más.
Así que tienes que ahorrar desde que tienes ingresos, con el objetivo, de cubrir el porcentaje por encima de la tasa de retorno de la pensión pública.
Simulaciones
Pero ¿Cómo se pueden conseguir esos 60.000€ que hoy necesitamos para vivir de la pensión igual que trabajando? Primera respuesta fácil: ahorrando los últimos 60 meses de tu vida la boral, 1.000€ cada mes. Ya tenemos el Cuándo hay que empezar a ahorrar (para la jubilación).
La cifra es imposible en un salario medio y una vida normal en 60 meses, 5 años. Pero igual de complejo a 500€ al mes durante 10 años. Casi imposible, conseguirlo a 250€ al mes, durante 20 años. Así que si nuestra capacidad de ahorro, con el salario medio español, está sobre los 100€, tendríamos que ahorrar para compensar la pérdida al empezar a cobrar la pensión sobre los 100€ durante 40 años… toda la vida laboral.
Pero no vamos a quedarnos de bajón.
El interés compuesto
No parece inteligente empezar a llenar huchas de cerditos durante 40 años y acumulándolas en un armario. Así que toca usar algún producto financiero que nos ayude a hacerlo (estos los vamos a ver la semana que viene). Esos productos financieros, nos pueden dar la posibilidad de custodiar el dinero, o de sacarle rentabilidad. Aquí es dónde el tiempo se vuelve nuestro aliado.
La fórmula del interés compuesto es Capital final = C₀ × (1 + i) ^ t el símbolo “^”, significa “elevado a (la potencia)”, o sea el capital (C) puesto en referencia con el tipo de interés (i), y el resultado se eleva al número de años. Es lo que hacías en clase de matemáticas con la calculadora cuando te aburrias y te daba por multiplicar por si mismo, muchas veces un número, en seguida se convierte en una cifra enorme. El tiempo es el gran multiplicador para un ahorro.
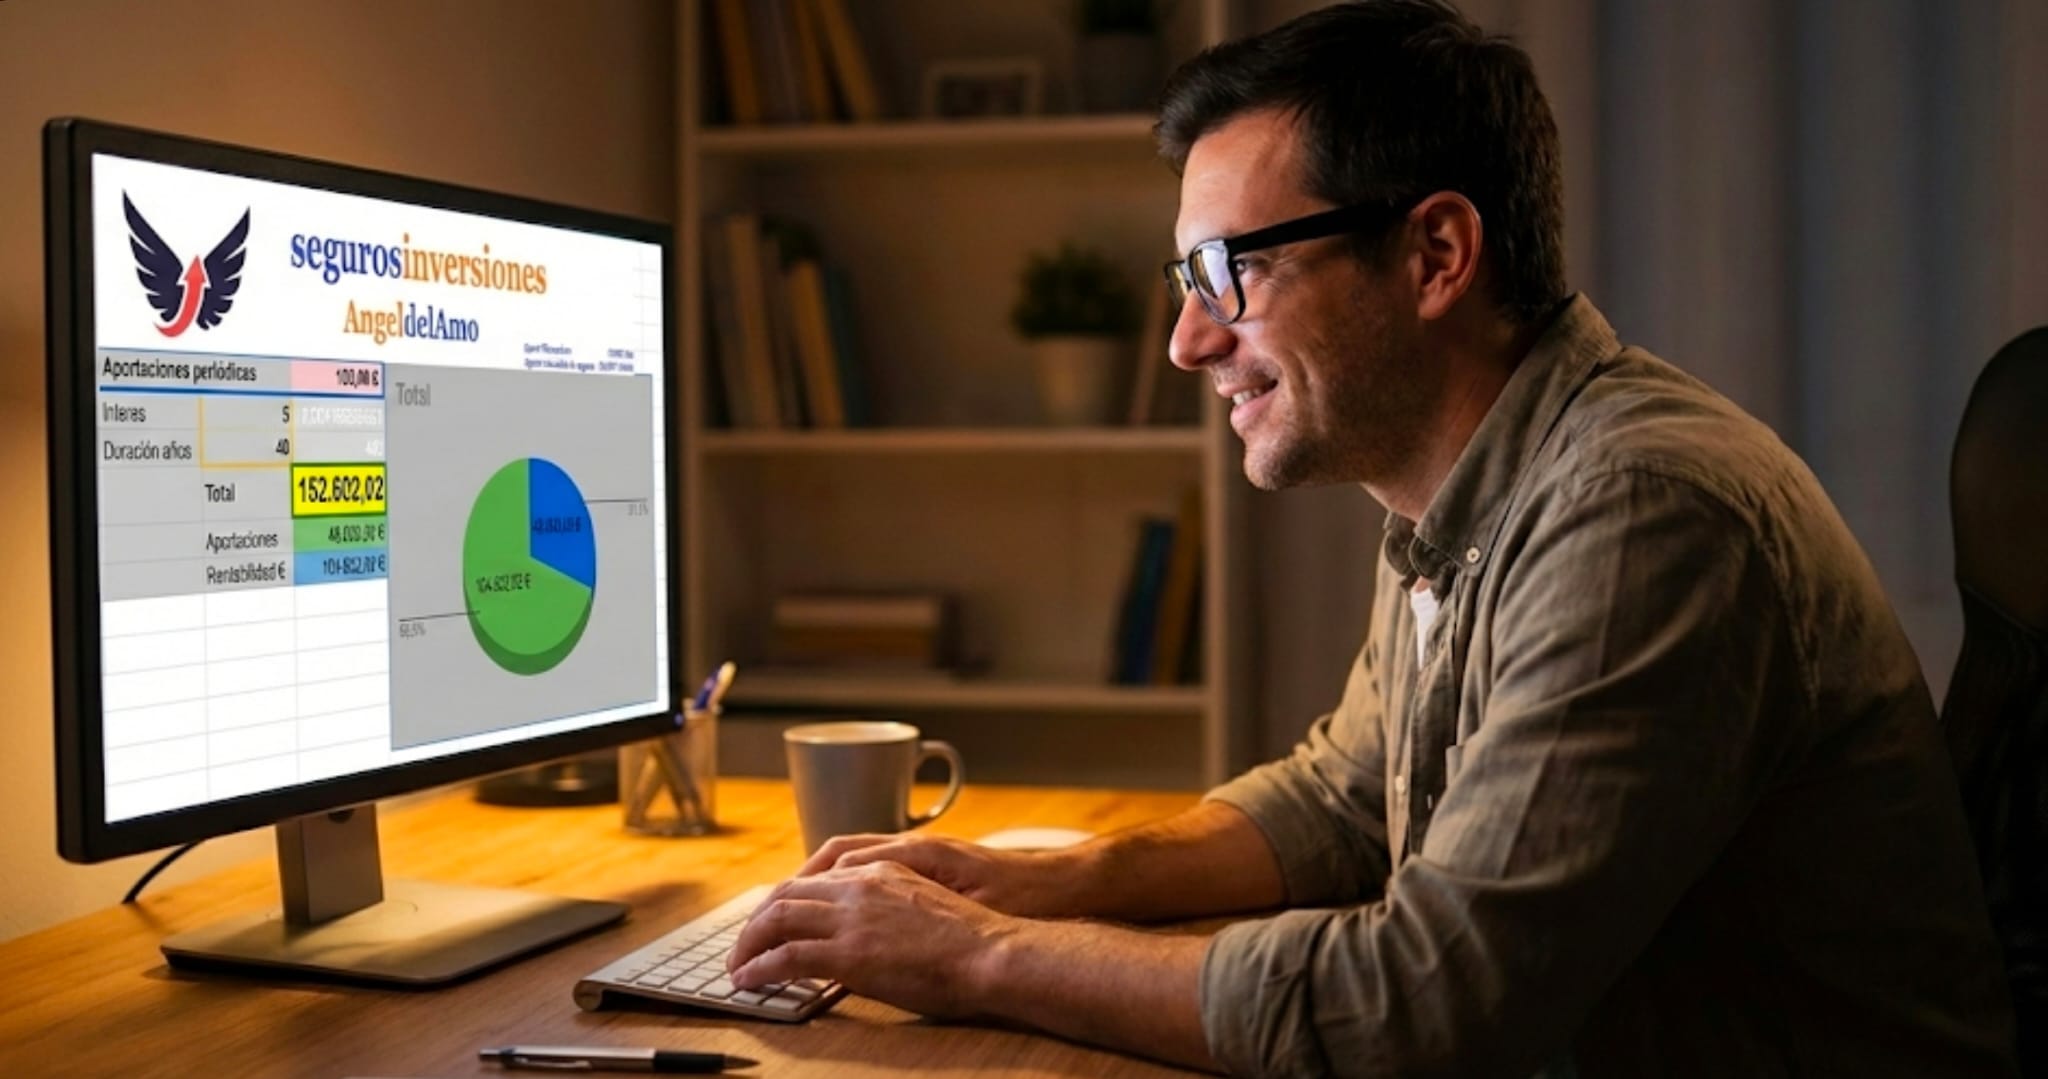
Porque al invertir tu dinero, y obtener una pequeña rentabilidad por el, con 100€ al mes, ya no necesitas 40 años, sino 25 para conseguir “tu objetivo” de 60.000€, o sea. Y en 40 años, la cifra de ahorro, que eran 60.000, se convierte invirtiendo en más de 150.000€.
De otra forma, en 40 años, para conseguir 60.000, ya no necesitamos 100€ cada mes, sino que los obtendremos con 40€ al mes. Y eso, ya está en la mano de cualquiera.
Esta es la magia del tiempo, del interés compuesto de la rentabilidad de un ahorro invertido. Por que no multiplica, eleva. Es potencia. Y que nos permite, hacerlo de una manera constante, y siempre. Que es como lo hacen en otros países que son los que vienen a vivir en nuestras costas todo el año.
Ojo con los préstamos
Esta fórmula que dicen que cuando a Einstein le preguntaron por la mayor fuerza del universo dijo “el interés compuesto”, funciona igual en negativo. O sea, cuando debemos dinero. La cantidad de intereses que pagas. Por tanto, otra ocasión en la que debes pensar en ahorrar es al comprar algo que financiarías.
Pongamos el caso de un coche. Si durante 6 años, ahorras 250€ al mes, con una rentabilidad del 5%, habrás ahorrado 18.000€, pero tendrás 21.000. Sin embargo si compras un coche y financias 21.000, al 8%TAE, te van a cobrar cada mes 366€. O sea, pagarás 26.000€.
O sea, con menos esfuerzo de ahorro, “ganas” 8.000€ (dejas de gastar: 26.000-18.000).
Claro que es más fácil pagar un recibo que te pasan para un coche, que ahorrar. Y porque es tan difícil de hacer… está tan bien pagado.
Recomendaciones
Para terminar, unas recomendaciones:
Entérate si tu empresa tiene implementado este plan de empleo, y arranca a ahorrar, porque la semana que viene veremos más opciones, pero esta no hay que desaprovecharla.
Si eres autónomo puedes montarte tu plan de empleo, para autónomos se llama simplificado. 3 autónomos de cada 4 no conocen esta posibilidad.
Empieza a conocer todas las fórmulas de ahorro posible, con rentabilidad, que es lo que veremos la semana que viene en la carta #122
Si te está urgiendo empezar a ahorrar y no sabes dónde, escríbenos a nuestra línea de atención whatsapp 642400220 y te damos ideas de cómo hacerlo bien.