


Hoy casi termino esta pentalogía sobre el ahorro (que lo hará hablando del dónde hay que ahorrar de los productos disponibles), hoy veremos algo más básico, y esencial para entender la forma en que vemos el ahorro, el que solemos hacer como sociedad, y el que no hacemos y veremos por qué… Hoy incluyo el Qué, para hablar de qué es invertir.
Recuerda que la semana pasada desciframos cuándo había que empezar a ahorrar, y antes vimos, cómo llegar a conseguirlo, y la anterior por qué hay que hacerlo.
Las otras cartas
La tasa de ahorro del español está sobre el 14%, es un punto menos que la media europea. O sea, no brilla. Es del montón.
Y en qué ahorra el español medio, o dónde está el dinero que ahorra: en cuenta corriente, y fondos de inversión (en su mayoría garantizados o renta fija).
Y vamos a tragar el sapo al principio. La mayoría de familias acaba destinando todo (o casi todo) el ahorro a la compra de una vivienda.
La vivienda no es una buena forma de ahorrar. Sobre todo cuando es la única forma.
Y no estoy planteándote si hay que vivir de alquiler o comprar. Está bien que el español prefiera vivir en su propia casa. Pero si ahorras para tu vivienda, no es ahorro porque no vas a poder disponer de ese “ahorro” para una emergencia (no tiene mucha liquidez), para comprar un coche (no puedes vender una parte), o para, en la jubilación, ayudar a la pensión pública, vas a necesitar vivir en algún sitio.
Así que estupendo que ahorres para comprar una vivienda. Pero no puede ser el único ahorro.
La mayoría del patrimonio de las familias, está en vivienda. La principal o las de vacaciones, o la que se dedica al alquiler.
Dónde ahorramos
Este modelo de ahorro en viviendas que se alquilan para sacar un rédito, está bien. Pero tiene algún inconveniente, como que la rentabilidad real media está sobre el 4%, o sea justo por encima de la inflación, pero si necesitas liquidez la vivienda puede llegar a ser complicada de vender en momentos de crisis, si quieres vender rápido será bajando el precio mucho, adiós rentabilidad, y en caso de tener que transmitirse a un heredero, hay que tener ahorros para los impuestos, plusvalías y demás. Veremos que hay otras formas de invertir en inmuebles, más sensatas. Pero no adelantemos.
La mayoría de las familias tienen dinero en cuenta corriente. Eso es en una cuenta bancaria con algún tipo de remuneración o no, y en lo que llamamos depósitos. Te daré un par de datos, la media de rentabilidad que genera HOY, ese ahorro, es un 1,79%, y la inflación está en el 3%.
Para entender la inflación, que es la cifra que suben los precios anualmente, me gusta poner el ejemplo: imagina que tienes 100.000€ y es lo que vale un piso, hoy podrías comprarlo pero decides hacerlo al año que viene. Con la inflación del 3%, el piso valdrá el año que viene 103.000€. Y tu sigues teniendo 100.000€ te faltan 3.000. Y si lo has puesto en un depósito te faltarán 1.200€
Eso quiere decir que el dinero pierde un valor del 3% y le sacan una rentabilidad del 1,79%. Esto es lo que se dice apostar a perder y acertar. Porque están perdiendo un 1,2% de valor al dinero.
Otra de las formas más apreciadas para sacar rentabilidad al dinero es comprar bonos del estado. Están al 2% a doce meses. O sea, comprando esto están al -1% frente a la inflación. Hace menos de un año, la gente hacía colas para comprar bonos del estado. Esta es la cultura financiera del país.
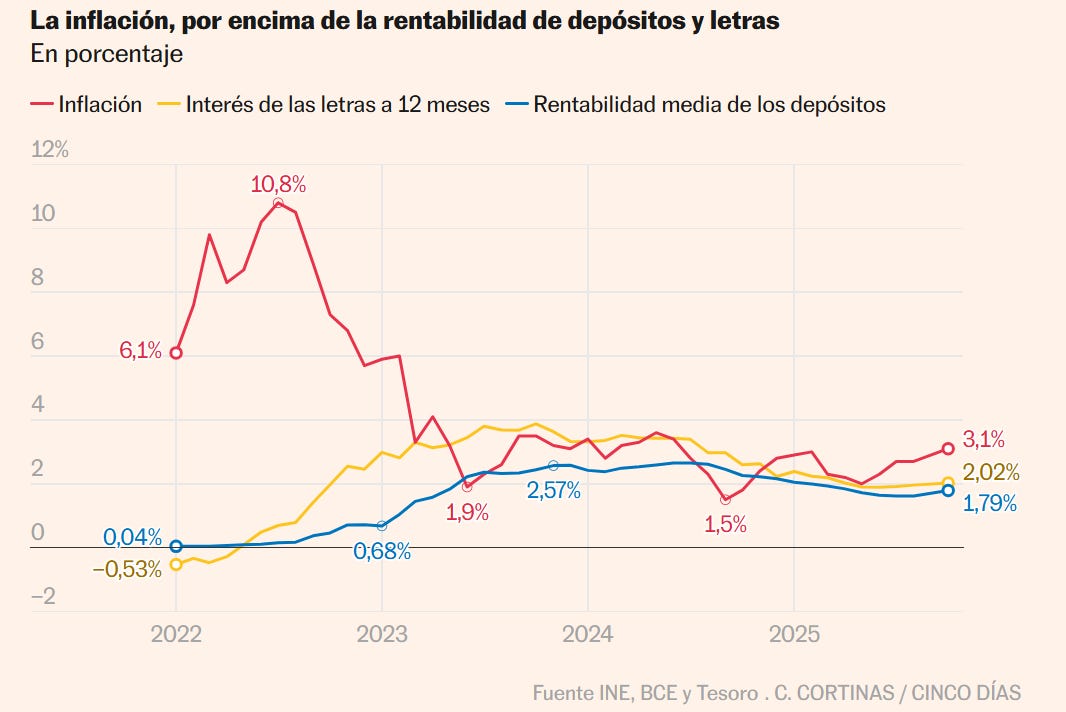
Recuerda que te conté que el interés compuesto funciona en positivo y en negativo. Tener el dinero puesto por debajo de la inflación va acumulando pérdidas, cada vez mayores.
Y no digo que no sea buena idea tener bonos del estado. Digo que no puede ser la única fórmula de ahorro porque no nos va a dar rentabilidad. Nos dará otras cosas, como tranquilidad y una rentabilidad pequeña, y a corto plazo.
Invertir
Hace ya unos años que no hay manera de vencer la inflación ahorrando en productos con un riesgo pequeño, como este tipo de activos de renta fija, letras o bonos del tesoro. Para poder acumular una rentabilidad positiva, hay que invertir.
La diferencia entre ahorro e inversión, según la RAE es grande, para “ahorrar” nos dice que es reservar una parte de los ingresos, o guardar para prevenir. Sin embargo para academia de la lengua con “invertir” no existe la acepción de “asumir riesgo económico en un negocio” que sería una posible acepción para mi, lo más parecido que dice es “gastar”. ( segunda acepción de la RAE: Emplear, gastar, colocar un caudal)
En ingles “invertir” sería “invest”, y en el diccionario Oxford inglés dice:
To put (money) to use, by purchase or expenditure, in something offering potential profitable returns, such as interest, income, or appreciation in value.Poner (dinero) en uso, mediante una compra o gasto, en algo que ofrece retornos rentables potenciales, como intereses, ingresos o apreciación en valor.
Aquí tenemos el primer problema en español, y que nos define. No nos interesa ni tener una palabra con el concepto.
Así explicarte que lo que hay que hacer es algo para lo que no tenemos ni una palabra, es complejo.
Y es peor, porque el antónimo desinvertir, sí aparece claramente en la RAE: Retirar un capital invertido. Y la sinrazón continua, porque si buscas “invertido”, ya sabes te puedes imaginar… única acepción “homosexual”.
Fíjate, tenemos palabra para dejar de invertir en un activo. Pero no para hacerlo. Y si un extraterrestre llegara a intentar descifrar con un diccionario que es un “capital invertido”, probablemente enviara al planeta a la papelera de reciclaje.
“Los límites de mi lenguaje son los límites de mi mundo.”
--- Ludwig Wittgenstein (Filósofo, 1889-1951)
Es imposible que como sociedad entendamos que es invertir, o nos planteemos como hacerlo cuando no tenemos ni una palabra para definir. Todos usamos la palabra invertir mal. Porque realmente no tiene el significado que le damos. Aún así, seguiré usándola, qué remedio, el otro es usar el verbo to invest inglés y escribir en espanglish…
Invertir
Pero no hay más. Para sacar una rentabilidad y positiva al dinero ahorrado, no sirve con acumularlo en activos simples, garantizados. Hay que ir a productos/activos que asuman cierto riesgo. Y cierto riesgo es algo genérico a propósito, porque puede ser mucho o muy poco. Y por tanto esperar rentabilidades cercadas al 10% o al 3,5%.
Por tanto, para conseguir que el ahorro tenga todo el sentido, hay que poner ese ahorro en algo que genere más rentabilidad del valor que perdemos con la inflación. Por tanto, hay que ponerlo en un sitio dónde tengas la expectativa de que te devuelva más de esa inflación. Esto es lo que decimos invertir, y que para los que regulan el lenguaje no existe como tal.
Cuando digo tener la expectativa, es eso, solo una expectativa, una posibilidad.
De las posibilidades
Pero no es solo una posibilidad ganar dinero, otra es perderlo. Una parte o todo.
Y probablemente esto lo sabe todo el mundo cuando inviertes en algo está la posibilidad de perder algo, o de ganar algo.
Y se puede invertir en un negocio, en acciones… o en loterías. Media España invierte en lotería este mes, sabiendo que la posibilidad de perderlo todo lo que has invertido en tu décimo de navidad ronda el 85%.
Y todo el mundo juega a la lotería.
Sin embargo la posibilidad de montar un restaurante que te va a dar una rentabilidad de 20% anual, ya es más difícil que se nos ocurra. Quizá porque la probabilidad de éxito será del 10%. Muy parecida a la de la lotería.
Y porque entonces estadísticamente no tiene tampoco sentido (salvo si lo inviertes para tener tu un trabajo). Porque no sabes si va a funcionar.
¿Qué hacen para invertir los más ricos?
Te podría poner el ejemplo de Worren Buffet, Bezzos o Gates, pero vamos a quedarnos en casa, qué hace Amancio Ortega el español con más patrimonio, como es normal gran parte de el está en su propia empresa, Inditex (Zara, Massimo Duti, etc..), pero también en sus empresa Pontegadea y con Partler 2006, invierte en otras cosas…
¿Por qué una persona con una de los mejores negocios invierte en otras cosas? Para diversificar. Para no poner todos los huevos en la misma cesta. Porque si solo invirtiera en su negocio, y quebrara pasaría de ser muy rico a muy pobre. nadie quiere eso, aunque sea con una posibilidad muy pequeña.
Por eso, Amancio Ortega tiene compradas participaciones en otras empresas (acciones) a través de Partler y Pontegadea como Naturgy, Enagas, Red Electrica, etc… Invierte en muchas empresas distintas, y probablemente no todas serán españolas. Y aunque esos nombres te suenan tampoco será sencillo que quebraran sigue dividiendo su patrimonio en varias empresas. Porque la forma de evitar ese riesgo de quiebra es tener posiciones en muchas empresas. Si tienes las suficientes y quiebra una quizá ni se note. Y no es solo por la posibilidad de quiebra, es por el valor de esas acciones. No todas van a subir a la vez, o a bajar a la vez. así el valor de la cartera de acciones irá subiendo lentamente pero de manea constante en el largo plazo. Sin hacer mucho más que esperar.
También invierte, como buen español, en inmobiliario. Pero no compra un piso, para sacar una rentabilidad del 4%. Compra edificios, muchos dónde estará Zara, al rededor del mundo, estos alquileres de edificios, de oficinas y locales, escogidos en las mejores plazas del mundo, dan una rentabilidad mayor que la compra de un piso. Pero como veíamos al principio, esta inversión inmobiliaria no es la única, es muy importante, pero tiene otras posibilidades de convertir sus activos en dinero de un día a otro, al tener participaciones en empresas que cotizan en bolsas.
La diversificación, es vital para evitar los riesgos de la inversión.
La semana que viene vamos a ver definitivamente los productos que existen para ahorrar, y los que nos permiten ahorrar e invertir a la vez. Veremos, incluso como invertir como Amancio Ortega pero con un ahorro de 100€ al mes.