

Quizás no lo sepas, pero existe un producto de ahorro, en el que la rentabilidad es gratis. No pagas impuestos. Free Tax.
Es un seguro y se llama SIALP. Lleva entre nosotros más de 10 años, y nadie lo usa como fórmula de ahorro. Todos preferimos otros productos que sí que pagan impuestos sobre la rentabilidad obtenida. Y no poca, mínimo es el 19%.
El SILAP
El nombre que esta detrás del acrónimo es Seguro Individual de Ahorro a Largo Plazo. Y es libre de impuestos porque es para los pequeños ahorradores.
Veamos que significa pequeño ahorrador para Montoro, el ministro que sacó adelante el proyecto: aportaciones anuales de menos de 5.000€. Eso son 415€ al mes.
Como sabes todo el mundo ahorra más de esa cifra.
En Suiza. En Canadá. Quizá en Australia…
Pero en España la inmensa mayoría de las familias de clase media que pueden ahorrar, estarían por debajo de ese límite.
Pero antes de explicarte porque te hablo hoy de este producto caduco y en desuso, te cuento el resto de condicionantes:
Mas condiciones
Además de que para que sea libre de impuestos tengas que aportar menos de 5.000€ al año, solo podrías tener uno (estamos en España como para tener dos o tres de 400€/mes😂), y tiene que tener una duración mínima de 5 años. Sólo 5 años.
Y la de arena, la aseguradora tiene que garantizar al menos el 85% de las primas pagadas. O sea, es casi, un producto garantizado.
Y si eres de los que piensa “¡qué bien!”… pues mal. Porque al ser garantizado la rentabilidad que te ofrecen estos productos está en el entorno (hoy) del 1,8%-2.0% (TAE) de rentabilidad anual.
Y si esa cifra te parece buena, ya estaría, corre y hazte uno, porque has encontrado la mejor forma de ahorro.
Por qué no se contrata masivamente
Pero si crees que esas rentabilidad es corta, te hago los números: porque la rentabilidad en un producto al 2% que se aporta 100€ al mes, en 10 años es de:
Aportaciones: 12.000€
Rentabilidad al 2% en todo el periodo: 1.271€
Y si con esa aportación, en otro producto consiguieras un 5%, la rentabilidad sería casi triple: 3.528€
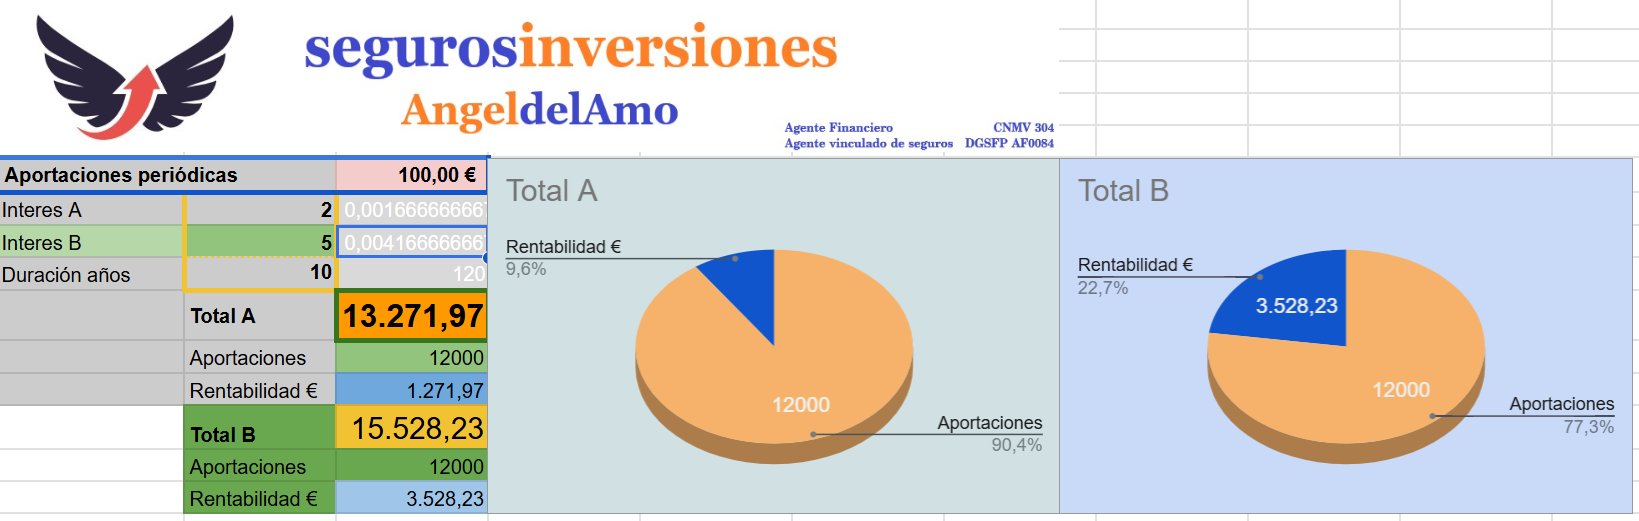
Si a esos 3.528€ le quitas los impuestos (-670€) te quedan 2.858€. O sea, pagar impuestos puede ser mejor opción que un producto que no hay que pagarlos.
Como se consiguen rentabilidades del 5% con un seguro, es para otro día, porque ya hablamos de asumir riesgos. Pero la realidad es que es lo que las familias acaban contratando y asumiendo, no solo en PIAS mal explicados, sino en un plan de pensiones, si te está dando más de ese 1.8% - 2% de referencia actual, estás asumiendo riesgo.
Total, que tenemos un producto, gratuito fiscalmente que no se usa.
Por qué te hablo de esto hoy
Y el ministro Cuerpo, el actual, está pensando en darle una vuelta al producto, o sacar otro acorde con esta moda de invertir en empresas Europeas
La moda es una necesidad si queremos que nuestras empresas se parezcan a las americanas en competitividad. Las empresas americanas crecen con capital de los ahorros de las familias americanas y las Europeas endeudándose con créditos. Y así no hay quién compita en igualdad.
Así la idea de nuestro ministro de economía, es que el SIALP, deje de ser un producto garantizado, invierta en acciones o deuda (renta variable o renta fija) de las empresas americanas y por tanto aporten una rentabilidad mayor. Y siga siendo libre de impuestos.
Así, la posibilidad de conseguir ese 5%, con un SIALP y libre de impuestos sería una realidad.
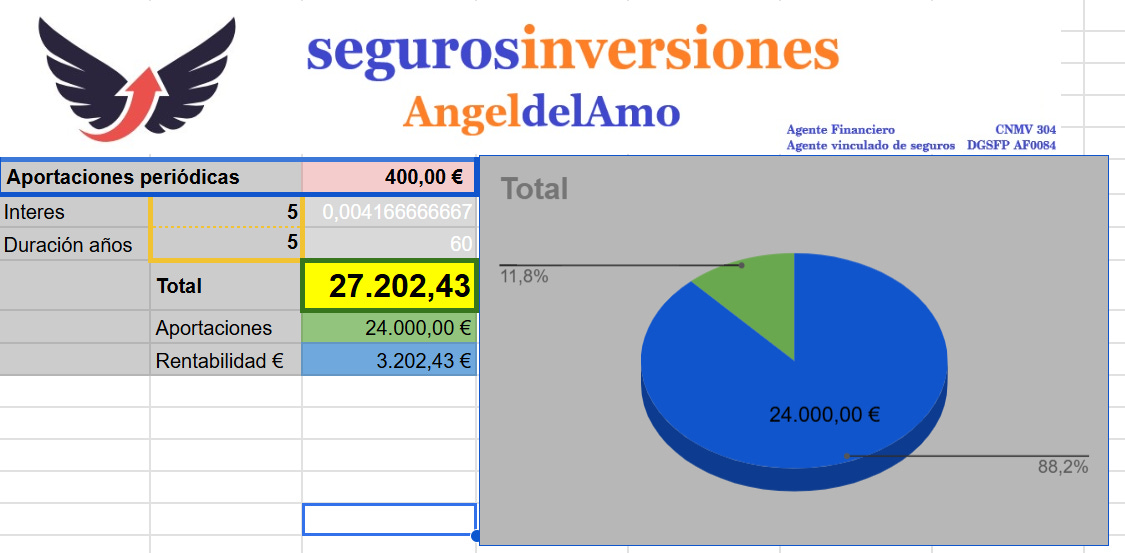
Así ahorrando 400€ al mes, calculado un 5% de rentabilidad, cada 5 años obtendrías una rentabilidad libre de impuestos de 3.202€. Si lo hacemos a 10 años, como el ejemplo anterior serían: 14.112€ libres de impuestos en 10 años.
Probablemente la mejor fórmula de ahorro que podría existir y para casi todo el mundo.
Tenemos un problema
Para que esto ocurra, tenemos un problema, el ministro necesita convencer a más partidos para poder aprobar una ley con la modificación del SIALP, o la creación de un SIALP 2.0 que invierta en Europa.
Y si ocurre, tendremos otro producto trampa en el mercado. Se podría usar como usan los PIAS que venden esos equipos de venta de chicos y chicas jóvenes haciéndose pasar por asesores financieros que te explican que eres bobo/a si no tienes uno de estos, y que las pólizas están tan cargados de gastos que quién ahorra es quién los vende, y no el paganini de turno al que han obnubilado que rentabilidades históricas increíbles. Que son verdad, pero que no llegan nunca, porque te las enseñan sin aplicar los gastos.
Porque las cosas se pueden hacer bien o mal.
Pero de esto ya nos preocuparemos cuando el ministro Cuerpo sea capaz de sacar adelante su idea.
Y a ti, no te digo que esperes para ahorrar, porque tu cerebro es lo que va a sacar, “hay que esperar, no gastes energía en esto ahora, y recuerda que eres joven”, tu dale una vuelta a los 400 euros que ahorras cada mes. O a los 150€. O a los 50€. Ponlos a funcionar, y a obtener rentabilidades asumiendo riesgos o no. O sea, al 1,5% garantizado o a la perspectiva de buscar un 7%. Pero ahorra.
Y en esto te podemos a ayudar, ya sabes, en el whatsapp de atención 642400220, pide que te llamemos para explicarte todo el abanico de posibilidades: seguros de ahorro, SIALP, PIAS, PPA, Planes de pensiones, fondos de inversión… Y si llega un momento en que el ministro reúne los votos, ya usaremos la opción SIALP Europa… pero empieza ya a ahorrar, que es tarde.