


La Dirección General de Seguros y Fondos de Pensiones (DGSFP) a principio de año, como cada año, marca tipo de interés máximo a utilizar en el cálculo contable de la provisión matemática se sitúa en el 1,95%.
O sea, esa va a ser la rentabilidad que más o menos te va a garantizar por tu dinero ahorrado una aseguradora, para este año. (En productos garantizados año a año, o sea la mayoría de SIALP, PPA, los PIAS buenos y todo tipo de planes de ahorro).

Veo la noticia esta semana de que una de las marcas importantes en esto del ahorro marca el 1,90 de rentabilidad para un producto de ahorro a plazo de un par de años.
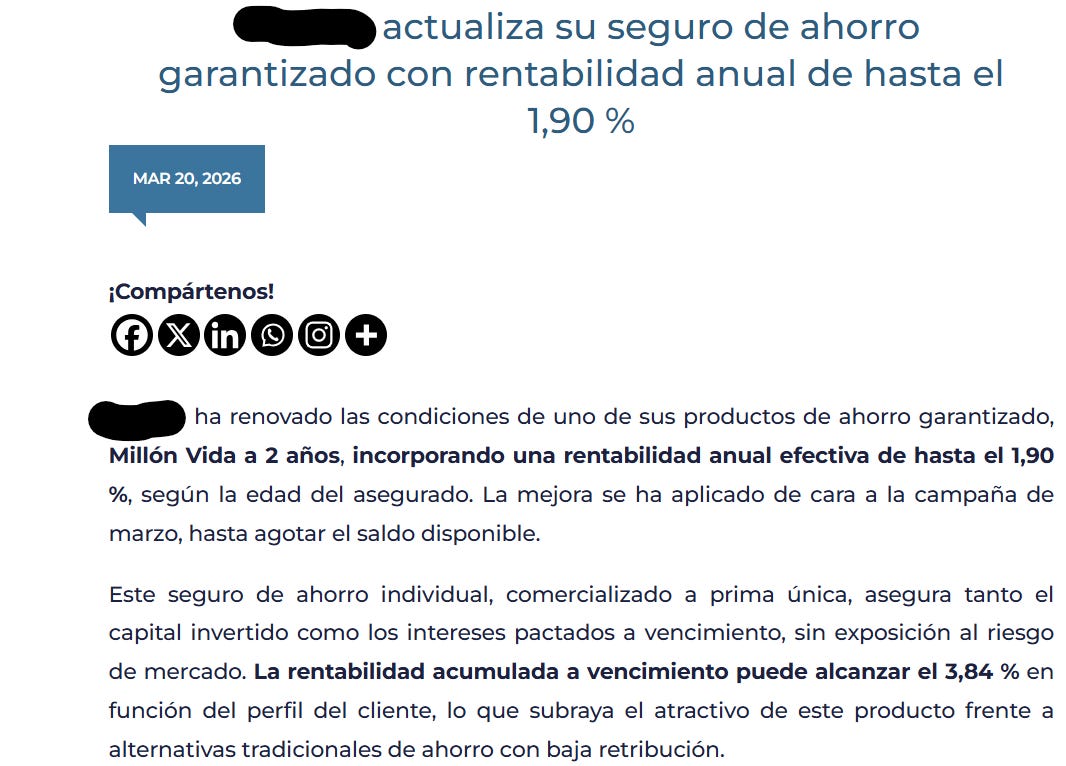
Como ves, la norma de la DGSFP se cumple. Una rentabilidad de 1,90% por año, con el interés compuesto de dos años se convierte en el 3,84% en dos años.
Lo que cuestan las cosas hoy con respecto a lo que costaban hace un mes, lo empiezas a ver en la gasolinera, lo verás en la factura de la luz y gas, y lo verás en todo en breve. Esta vez la excusa nos la pone la guerra en Irán, pero Funcas ya hace una previsión para la inflación:
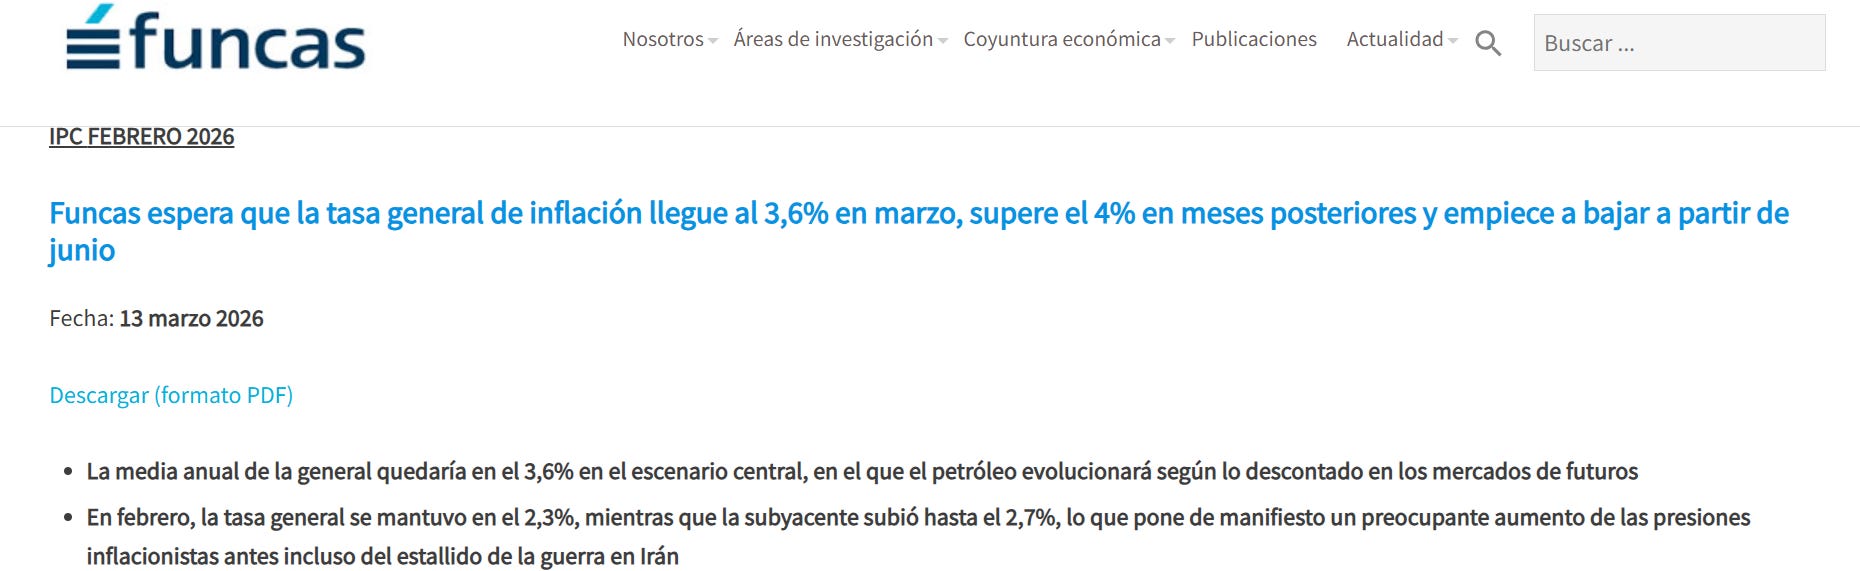
Sí, nos dice que la inflación se nos disparará al 3,6% y que puede que llegue al 4% de abril a junio. “Adivinar” estos datos no es muy complejo (para los especialistas), porque la base es la inflación del año pasado en cada mes, y solo hay que saber el precio del barril de petróleo y cual va a ser la influencia en nuestra economía.
Hay que tener en cuenta que la situación mejorará por las medidas que el gobierno aprobó el viernes, básicamente en lo que afecta a precios la reducción del IVA en los productos que influyen en todo: gasolina, electricidad, gas, butano, etc… y otro tipo de ayudas a determinados colectivos. Al final eso puede mejorar la situación pero no paliarla. Quizá medio punto de inflación…
Estas situaciones se sufren, no hay forma de evitarlas completamente.
Si el conflicto no se resuelve rápidamente, vamos a ver también subida de hipotecas en breve. Si la inflación no cede, podríamos ver también subida de tipos del Banco Central Europeo, por ahora ya se empiezan a descartar las bajadas que estaban previstas (2) a lo largo del año, de los tipos de interés.
Seguros de vida ahorro
Dejando la macro economía de lado, que siempre es pura especulación, y volviendo al seguro de ahorro y a lo que a ti te debe importar, vuelvo al ejemplo de esa gran compañía que hace lo que puede con el ahorrador miedoso que busca esos productos con garantía, le ofrece un 1,90% a su dinero que va a perder un valor del 4% en el próximo trimestre, y veremos cuando se recupera.
En cifras, si hoy tienes 10.000€ y no haces nada con tu dinero el año que viene (inflación al 4%) solo podrás comprar cosas que hoy valían 9.600€. Aunque tu sigas teniendo tu misma cifra e el banco tus 10.000€. Porque ya vale menos tu dinero por el efecto de la inflación. Todo habrá subido el 4% y tu dinero será el mismo.
Si lo pones en esos productos al 1,90% garantizado, con tus 10.000 de hoy el año que viene podrás comprar productos que hoy valen, 9.800€. Aunque a ti te den 10.200€
Pero ves que sigues perdiendo poder adquisitivo.
Si tu perfil, o ese dinero que quieres poner a un corto plazo no tiene más remedio que invertir en estas cosas (desde luego es mejor que dejarlo en el banco), intenta pensar si podrías ir a un plazo más largo; a partir de los 3 años la rentabilidad va a mejorar el 2%, esta crisis no debería llevarnos tanto tiempo, y el 2% es la inflación media que podemos esperar a más plazo. Estarías consiguiendo acercarte a evitar la pérdida de poder adquisitivo.
Si no puedes aumentar el plazo, y crees que el conflicto se alargará, no firmes ahora este tipo de seguros/depósitos, etc… porque los tipos subirían!
Si crees que el conflicto está a punto de terminar porque a Trump le corre prisa poner orden en La Habana, además está la tendencia TACO (Trump Always Chickens Out, “Trump siempre se acobarda”), pues sería momento de pensar en invertir de verdad. De asumir riesgos y volatilidad para obtener rentabilidad a largo plazo.
En ningún caso, lo que te cuento son recomendaciones de qué debes hacer con tus ahorros, o como invertirlos. Para dar recomendaciones a lo loco ya está Forocoches. Estas decisiones hay que tomarlas acompañado de quién sepa guiarte hacia lo que puedas hacer en función de tu perfil como ahorrador o inversor. Y ese no es el del banco, o un jovenzuelo/a que te quiere colocar un PIAS.
En fin, que si crees que no puedes tomar estas decisiones solo/a ya sabes que puedes contactarme en el whatsapp de atención 642400220.