


Hoy te traigo una información tan relevante que nadie la ha contado como lo haré yo y quién hace el estudio y lo publica lo hace de una manera suficientemente confusa para que no se entienda más que por especialistas.
Va del coste de los seguros de ahorro. La diferencia entre hacer algo por tu jubilación, o hacerlo para el que te lo vende.
Y te lo voy a explicar.
EIOPA es la autoridad en seguros y pensiones europea, como la Dirección General de Seguros y Fondos de pensiones pero a nivel europeo.
Y lanza un estudio sobre costes de los productos de seguro de ahorro, vinculados a otros activos financieros (mayoritariamente son todos en fondos de inversión), a esto se le llama IBIPS (Insurance-Based Investment Products, seguros basados en productos de inversión).
La muestra es inmensa, 175 aseguradoras europeas, han dado datos de casi 6.000 productos. Suponen el 60% de todo el mercado de seguros de ahorro tipo IBIPS.
La prensa que ha recogido los datos del informe se ha centrado en dar resultados del año 2024 (el informe recoge el periodo 2020-2024), y hablando del cerca del 17% de rentabilidad de estos productos. Pero hay más cosas…
De acuerdo que al ahorrar, da igual si en un seguro, en un fondo de inversión, en una cuenta corriente o en la hucha del cerdito, hay una cosa básica, y es la rentabilidad que obtienes con ese ahorro.
Esa rentabilidad depende, en parte, del coste que tiene el producto. La hucha cerdito, no te cobra nada por poner el dinero, pero tampoco te da rentabilidad. Un buen fondo de inversión puede costar dos puntos, y darte una rentabilidad de dos dígitos.
De qué productos habla el informe
El informe nos da datos de planes de pensiones (otro día te lo cuento) y de los seguros que invierten en fondos, que los conocemos como Unit Link.
Pero también de, por ejemplo, un PIAS que invierta en un fondo de inversión, o cualquier otro tipo de seguro con una rentabilidad que depende de un activo financiero.
El dato
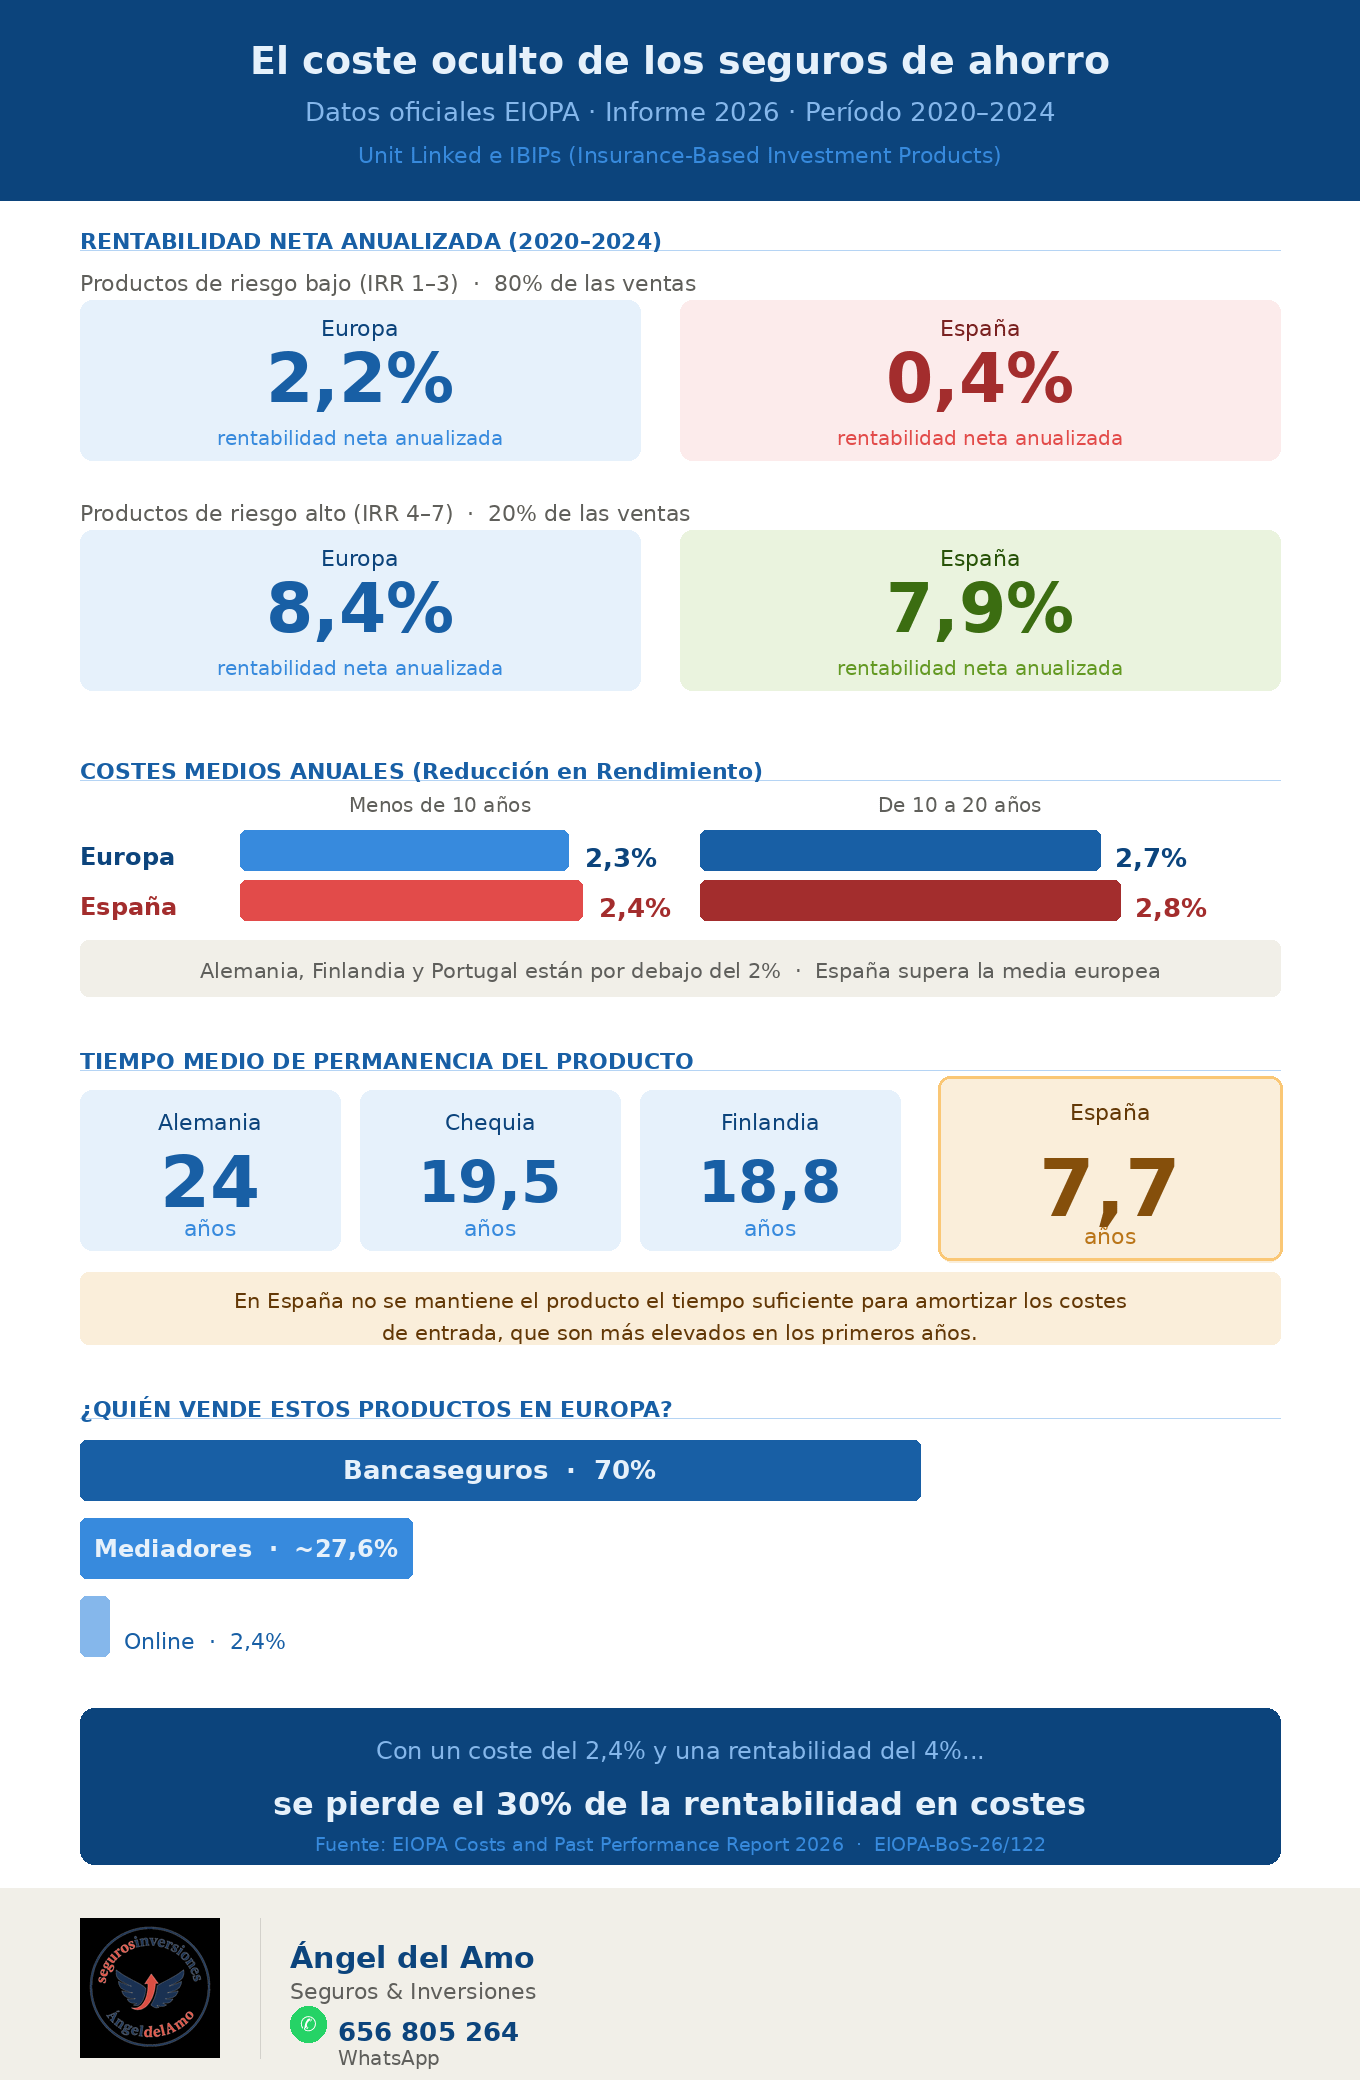
Un mal seguro de ahorro, vinculado a uno de estos fondos de inversión puede tener un 2,4% de coste y darte un 4% de rentabilidad. O sea, perder el 30% de la rentabilidad en… lo que sea, pero que no te llega a ti.
Según el estudio de costes a nivel europeo en los años de estudio 2020-2024, la rentabilidad de los productos europeos netos de estos gastos son para productos de riesgos bajos (1-3 sobre 7): del 2,2%, y para productos de riesgos altos (4-7 sobre 7): 8,4%.
Si miramos la rentabilidad neta de gastos en España nos da el estudio una rentabilidad de 0,4% y de 7,9% respectivamente. O sea, si, además, tienes en cuenta la inflación, en cuatro años es un desastre absoluto, sobre todo para la mayoría de inversores en productos con bajo nivel de riesgo, los del 0,4% anual de rentabilidad…
El estudio también nos da el dato que sospechamos, la mayoría de este tipo de productos se contrata con los activos de menor riesgo. El 80%.
Esos seguros en 4 años han hecho poco más que ser una hucha.
Qué gastos se han calculado
Ojo con el calculo de costes medio en Europa que han calculado en el informe: un 2,3% en productos a menos de 10 años, y del 2,7% de 10 a 20 años. Y en España el coste medio es ligeramente más alto del 2,4% y 2,8% respectivamente. Solo como ejemplo Alemania, Finlandia o Portugal están por debajo del 2%.
Conviene aclarar que el informe hace trampas, porque no calcula el coste real anual, sino que ese coste que nos dan, es el coste real pero que sacan la media con el tiempo de permanencia que recomienda cada uno de los productos. No el tiempo de permanencia real. O sea, están ocultando que los costes en los primeros años son más elevados, y se compensan recomendando que lo mantengas X años.
La permanencia media
Entonces empieza a ser vital saber cuanto tiempo tenemos el producto en vigor para saber si el dato es más o menos real, o peor, porque no aguantamos el tiempo adecuado.
Finlandia, Alemania o Chequia tienen el producto en vigor de media hasta los 24 años. En España, el tiempo medio es de poco más de 7 años.
En España no aguantamos el producto el tiempo suficiente para que los gastos elevados permitan que el producto de algo de rentabilidad. Y puede ser, precisamente, porque no se ve rentabilidad… o por como están vendidos estos productos.
Quién vende estos productos
A nivel Europa el 70% de estas pólizas se vende en sucursales bancarias. Esto explica muchas cosas.
Poco más del 1% se vende online, y el resto, mediadores de seguros. En muchos casos sabemos que redes específicas de venta que son los que más gastos tienen y como te he contado alguna otra vez es fácil ver como tienen gastos de 18-20% durante 4 o 6 años. Un desastre mayor que todo lo que este estudio analiza…
Conclisiones
Lo que nos dice el estudio que media Europa celebra por la rentabilidad del 17% en 2024 (cuando el S&P500 apuntó más del 23%), es que estos productos suelen tener gastos, que son más altos al principio, que si los tienes 20 años como en Alemania, se compensan por debajo del 2%, y que en España por lo que sea, no se aguatan más de 7 años y que invertimos en productos de bajo riesgo que no dan rentabilidad por encima de la inflación y por tanto es perder el tiempo.
Y esto lo venden como la solución al problema de las pensiones.
¿Existen soluciones?
Buenas noticias, claro que hay opciones fuera de la banca y de esas redes de venta con pólizas de gastos infinitos.
El estudio es una media, quiere decir que hay gastos más altos de los que hemos hablado, pólizas que duran más de 7 años, y familias que apuestan por la renta variable y no por los productos garantizados.
Y además que existen pólizas sin gastos, de estas tipos IBIPS, o unit link que invierten en fondos buenos de renta variable.
En el 2024 yo tenía uno que dio el 27%, más que el S&P500… y en el periodo 2020-2024 un +76%. Anualizada una rentabilidad de más del 15%, y te recuerdo que en España de media nos dan una rentabilidad de 7,9%, casi la mitad.
Sí, neto de gastos.
Pero ningún banco va a ofrecerte nada similar. Ningún vendedor con siete jefes por encima va a poder ofrecértelo sin costes. Te va a costar un poco encontrar un producto que destaque, porque la mayoría son malos. Muy malos.
Eso, o escribes al whatsapp de siempre, pero pide que te atienda yo directamente porque quieres saber dónde debes ahorrar. 😉