


La pregunta del titulo de esta carta es tan incomodo que será la menos leída. Solo los valientes querrán enfrentarse a la realidad, porque lo de hoy no es sencillo de abordar.
Te he hablado muchas veces sobre como la previsión es que en los próximos 15 o 20 años, las pensiones públicas en España, van a dejar de ser tan generosas.
Un resumen, cada vez que veas un deterioro de lo público, me da igual carreteras, aeropuertos, trenes, o sanidad, recuerda que es porque el dinero que debería estar ahí, está yendo a pensiones, porque desde hace ya demasiados años el dinero de lo que se recauda para pensiones no es suficiente y se está pasando el dinero del resto de impuestos. Y esto tendrá un límite.
Las pensiones públicas no desaparecerán. Pero dejaran de ser generosas, para adecuarse a la realidad de lo que se puede repartir.
En este punto es en el que hay que pararse a pensar:
¿Cuánto tengo para mi jubilación ahorrado?
Yo no se lo que tu tienes, pero se lo que tiene la mayoría o la media con cálculos sencillos, por ejemplo en planes de pensiones, la media es tener menos de 3000€ (dividiendo valor total de los fondos, entre el número de planes. O que de media todos los activos financieros (el dinero para la jubilación invertido) anda sobre los 16.200€ por persona según el Banco de España para personas entre 45 y 55 años.
El motivo de tener ese dinero ahorrado, es porque la mayoría del dinero de una familia está invertido en una vivienda con un esfuerzo medio de 150.000€ (es una media de toda España, hoy en Madrid capital con 150k no te puedes ni comprar un trastero…).
Con esos datos de una persona media, a los 67 años, ese ahorro invertido de 16.000€ se habrá convertido en algo más de 30.000€.
¿Qué se hace con el ahorro una vez jubilado?
La idea es que el ahorro te compense lo que pierdes al jubilarte el resto de tu vida, una de las buenas fórmulas es dejar ese ahorro invertido con una cartera tranquila que te de un retorno medio del 4-5% anual, y sacando ese mismo 4% cada año, para compensar la jubilación, el dinero debería aguantarte perfectamente 25, o 30 años de vida, incluso, sobrevivirte.
El problema es que con el ahorro medio de 15.000€ a los 50 años (30.000€ a los 65), el 4% son 1.200€ al año. O sea, 100€ al mes, para compensar la pérdida entre el último salario y la pensión.
A ese objetivo de 12 o 15 años por delante el salario mínimo estará cerca de los 1.800-2.000€ así que 100€ es una cifra insignificante, por si no te lo parece ya…
¿Cuánto debería tener ahorrado a los 50?
Hagamos el cálculo al revés, si con lo que tiene el español medio (tu hazte tus cuentas, que no hay IA que me lo diga) no le va a llegar para nada, cuanto debería tener.
Los americanos hacen cálculos de todo, y las empresas de inversión lo tienen claro, a los 50 deberías tener un ahorro de 6 veces tu salario bruto. Si continuas desde ese momento ahorrando, e invirtiendo esa cantidad tendrás una jubilación dorada. Y no a los 67, cuando quieras, porque el 4% de 350.000, son 14.000€. Cantidad que compensa casi cualquier pérdida al pasar a jubilado.
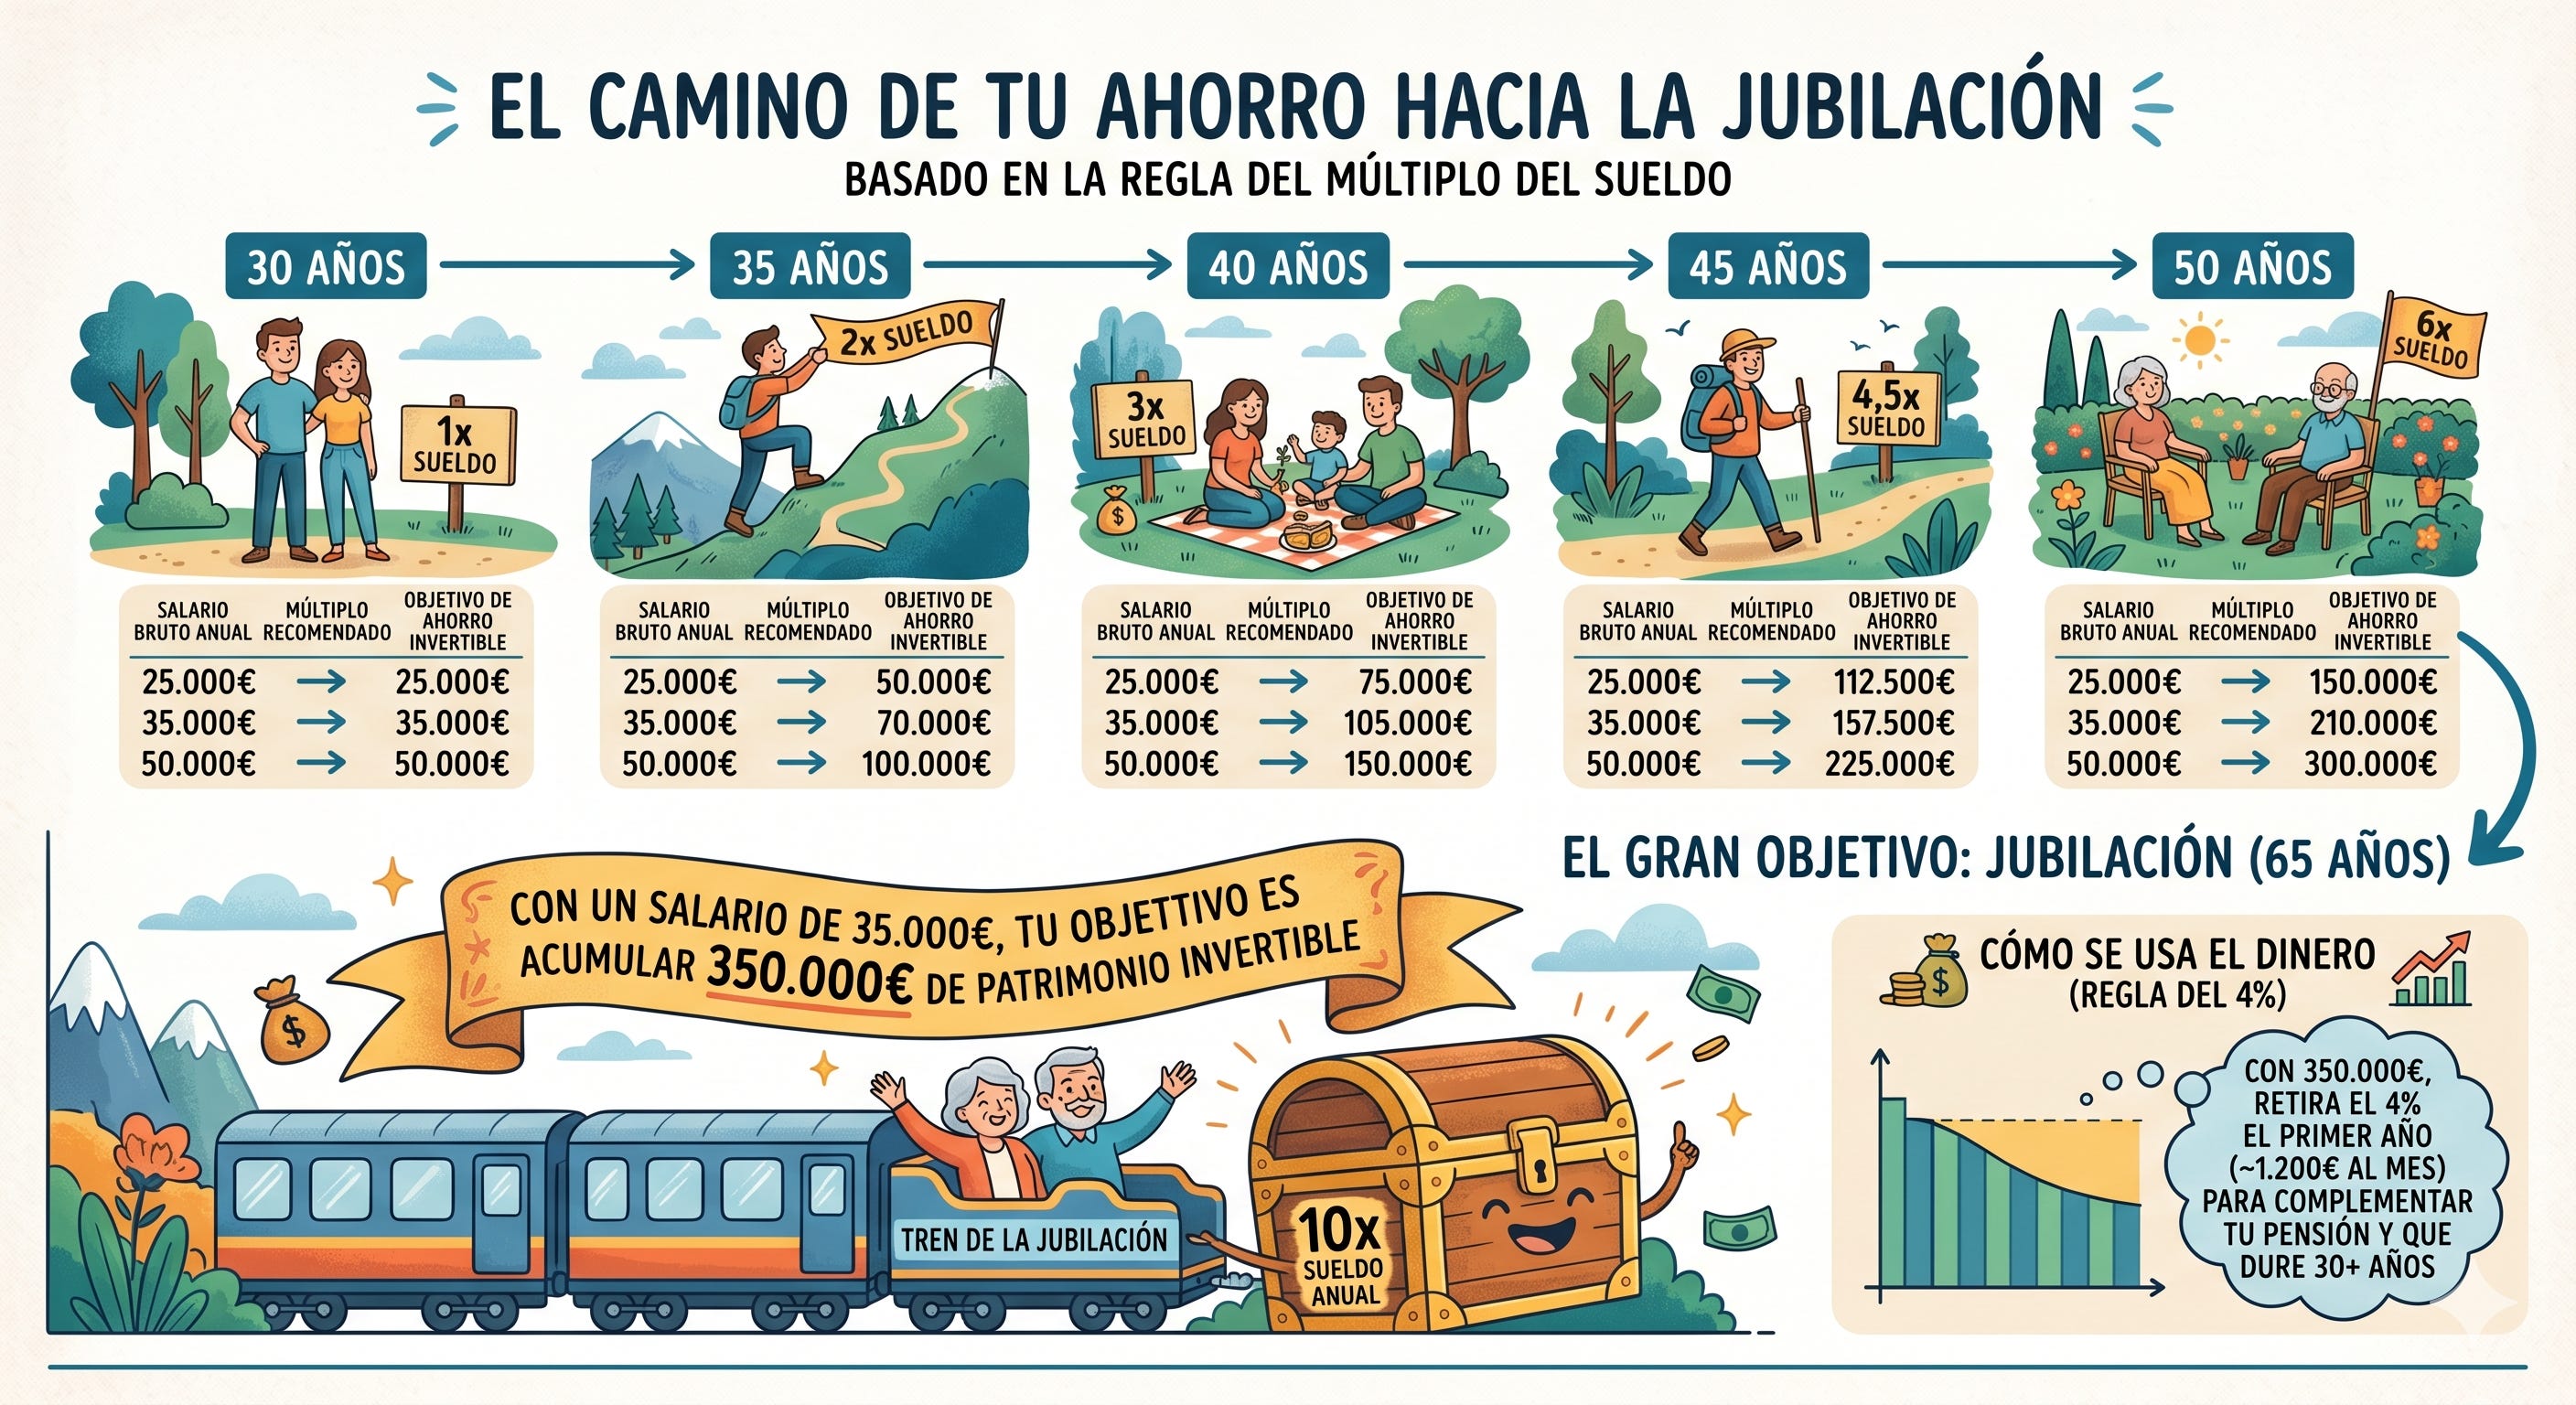
Esas cifras son ideales, pero una adecuada para casi todo el mundo estaría por encima de los 200.000 para poder obtener más de 600€ mensuales de esa cartera ideal del 4%. Ese debería ser el objetivo de casi cualquiera que quisiera tener una jubilación muy tranquila, o muy divertida… o sea, de poder elegir por una vez como vivir.
¿Qué sueldo hay que tener para llegar a esos 200.000€?
Lo normal es que a mucha gente le parezca una cifra inalcanzable, hasta que haces números. Si inviertes 100 euros al mes durante 35 años ( que es más o menos tu vida laboral), invertido, se van a convertir en más o menos esa cifra, 200.000€ (simulación al 7,5% de rentabilidad media anual) 100€ al mes es algo ciertamente alcanzable para cualquiera y lo conseguirías solo con tiempo y la cabeza clara de eso es para dentro de 30 o 35 años, y no se toca.
La mala noticia es que si tienes solo 10 años por delante, pero puedes ahorrar 300€, en 10 años solo conseguirás 50.000€. El tiempo lo es todo cuando invertimos.
¿Y si no llegas a esas cifras?
SI las circunstancias no te permite tener un buen plan de ahorro/ en unos años sí que es cierto que la vida puede ser más difícil y tener problemas de seguir haciendo la vida la vida que te gustaría, para poder hacer solo la vida que puedes.
Por eso están floreciendo los negocios de hipoteca inversa, ventas en nuda propiedad, etc… Y más que van a aparecer, porque si recuerdas el dinero de las familias está en la vivienda es la solución de muchas familias, que no saben que con 100€ al mes y tiempo lo hubieran resuelto.
Así que el deseo de esa nueva generación de jóvenes que solo espera tener vivienda cuando la hereden… se va a disipar. Porque papa y mama van a tener que fundírsela para vivir.
Y este es el verdadero drama. Pasaremos de una sociedad que su orgullo, y su principal fin, es tener una vivienda a una en que no va a poder tenerla en propiedad. Todo por la incapacidad de ahorrar 100€ al mes durante el tiempo suficiente.
Así es de importante el ahorro en una sociedad, es algo de todos, porque nos va a cambiar todo un país si se hace o si no se hace. Y podrías pensar, porque no coge el estado esos 100€, en vez de quitarme 800 o 1000€ de la nómina en seguros sociales etc… Y tienes razón, pero eso supone dos cosas, una posible, que es cambiar el sistema de pensiones y otra imposible que es que el estado invierta tu ahorro con perfiles de inversión audaces.
Ese cambio de fórmula de las pensiones, sería al sistema de la mochila austriaca, que lleva poco tiempo de prueba, poco más de 20 años, y tenemos ejemplos, parecidos, como en Chile que después de decenios ha sido un fracaso y un desastre para los chilenos.
Así, que no, no lo va a hacer el estado. Al menos, por la experiencia, no lo va a hacer bien. Tenemos que hacerlo nosotros.
Hoy la carta es densa, y puede que no muy optimista. Pero la parte con la que hay que quedarse es que la solución está en manos de cada cual. Y si necesitas ayuda por dónde empezar escríbeme a angel.delamo@segurosenmostoles.com y analizamos tu situación y a dónde podremos llegar en el momento de tu jubilación para aminorar la situación o resolverla si tienes un par de decenios por delante...
Buenisimo Angel! Creo que uno de los mayores errores es pensar que la jubilación es un problema del "yo del futuro".
En realidad, cada decisión financiera de hoy ya está construyendo esa etapa. No hace falta hacerlo perfecto, hace falta empezar.
Gracias por compartir!!