


La respuesta fácil es que yo me encargo de eso… 😂 pero hoy quiero explicarte los diferentes sitios y/o personas que te vamos a tratar de vender un seguro.
Porque hay multitud de tipos distintos, de autorizaciones legales diferentes para distribuir seguros y elegir un sitio u otro te da distintas opciones, y acabarás entendiendo, espero, porque nosotros elegimos el tipo de autorización que hoy tenemos.
El quién es quien en la distribución de seguros
El sector seguros está hiper regulado porque es vital para el desarrollo de una sociedad, y esta parte de distribución de las pólizas, de venta, de asesoramiento, también está igualmente muy desarrollado legalmente.
Que esté muy desarrollado tampoco quiere decir que, en mi opinión, lo esté bien hecho. Se podría mejorar inmensamente. Pero es lo que tenemos.
Y cada caso puede afectarte de alguna manera en cuanto a la oferta que recibes, por tanto, vamos a dar un buen repaso a quién te vende qué, o por qué aquel, no te venden aquello… vas a aprender a distinguir que formación mínima tiene ese que parece un experto, o dónde comprobar si te están contando una de indios…
Figuras que pueden distribuir seguros
Aseguradoras
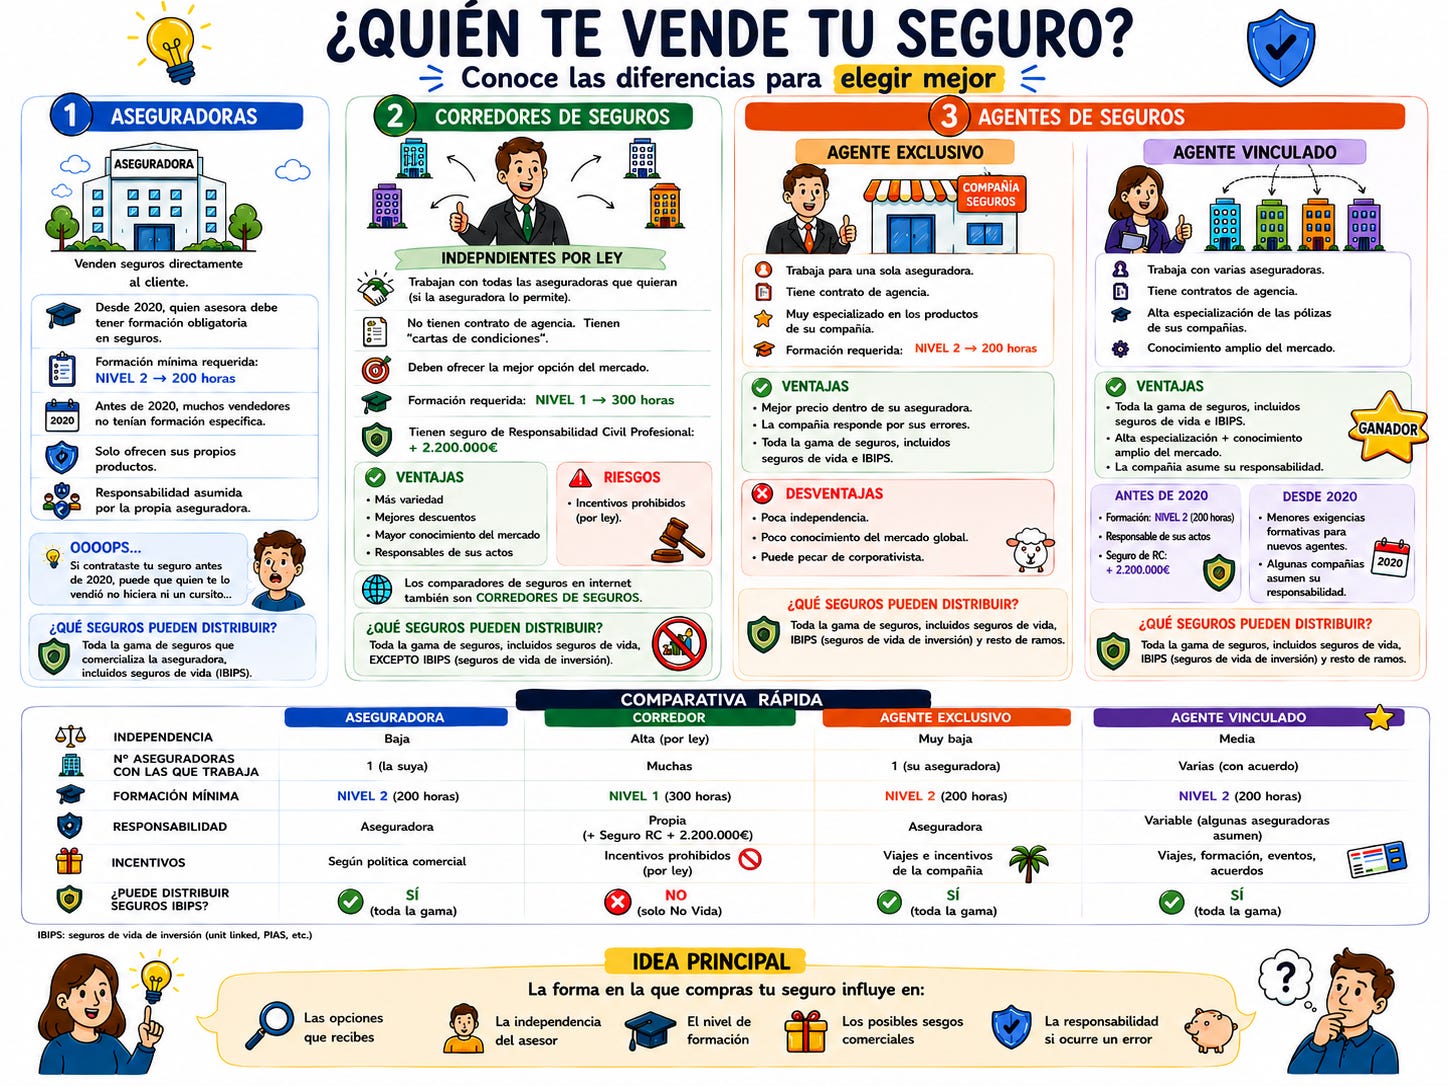
Hay que empezar por a hablar de las aseguradoras, tu puedes comprar un seguro en una aseguradora directamente. Siempre se ha podido. Pero solo desde la entrada en vigor de la actual Ley de Distribución de Seguros RD 3/2020, de hace seis años, quién te la vende tiene que tener, de manera obligatoria, una formación en seguros.
Oooops.
O sea, si tu seguro lo contrataste antes del 2020 en una aseguradora, puede que el que te la haya vendido no hiciera ni un cursito... revisa esa póliza.
Hoy, si te van a asesorar, si forman parte activa del proceso de distribución tendrán que tener una formación de nivel 2 (la intermedia, 200 horas).
Dejando al margen las aseguradoras, hay unos 70.000 mediadores de seguros (agentes y corredores) y vete a saber cuantos colaboradores externos de estos, y nosecuantas sucursales bancarias. Un buen follón de personas. Vamos a identificarlos:
Corredores de seguros
Ya empezamos a conocer intermediarios, ojo lo del coste que te dice una IA o tu cuñao, es una chorrada ( lo he explicado muchas veces: sobre costes de aseguradoras, o versión extendida en video ), pero cada intermediario tiene unas características.
El corredor de seguros es independiente de la aseguradora por naturaleza.
Trabaja con todas las que quiere (si la aseguradora lo permite).
En independiente porque lo dice la ley y porque no tienen contratos de agencia, tienen “cartas de condiciones”, que son… ¡WTF! ¿contratos?
También se busca esa independencia de cara a la aseguradora al no poder recibir extracomisiones/rápeles u otros incentivos… además de los que aparecen en la carta de condiciones.
La realidad es que la aseguradora no da extracomisiones, sino que aumenta las comisiones de la carta de condiciones cuando llega a un acuerdo de venta “extraodinario”.
Es típico que las aseguradoras paguen en especie con unos viajes increíbles algunos éxitos comerciales. Esto no lo podrían hacer a un corredor, porque perdería la independencia. Así que a los corredores, les llevan a charlas formativas dónde hay una final de champions league por la tarde. Y ya que están en formación… a quién le va a importar un poco de ocio…
¿Por qué te hablo de esto? Porque esto te podría llegar a afectar. Si el corredor x tiene un acuerdo especial con la compañía z querrá cumplir, para mantenerlo. Y tendrá un sesgo (he querido decirlo suave) sobre las ventas de ese producto. Y no tiene que ser por dinero, puede ser porque le gusta el tenis 😉 y París es un sitio fantástico para aprender cosas nuevas sobre seguros…
Así que lo de la independencia del corredor está en la ley, en el papel. En la calle es difícil abstraerse de los conciertos, los partidos, el caribe en febrero…
Un corredor tiene la máxima formación en seguros hoy nivel 1, 300 horas iniciales. Antes Grupo A, 500 horas iniciales. Un corredor de hoy sale sabiendo, en teoría lo mismo, pero se lo explican más rápido… 😒. Esta formación se la paga el corredor en la entidad autorizada que quiera… (yo recomiendo los Colegios profesionales de Mediadores de Seguros para aprender).
La figura del corredor es ideal, porque te va a ofrecer muchas aseguradoras, debería saber mucho, y es independiente. Pero esta independencia ya has visto que es un titulillo, y la vas a encontrar de verdad solo en los pequeños corredores. Además tendrán siempre buenos descuentos. Y debería ofrecerte lo mejor del mercado.
Los corredores, como independientes, son responsables de sus actos. Por eso tienen un seguro de responsabilidad civil profesional por más de 2.200.000€ por si se equivocan. Que pasa muy muy muy muy pocas veces.
Como curiosidad, los corredores, no distribuyen productos de ahorro/inversión, o sea, seguros de ahorro que se parezcan a fondos de inversión (IBIPS), el ejemplo más claro son los Unit Link. Para eso necesitas sí o sí, un agente de seguros.
Por cierto, los comparadores de seguros en internet, son corredores de seguros, por ley. No pueden ser otra cosa, porque hasta hace 4 o 5 años, podían ser una agencia de publicidad estar al margen de la ley. Pero ¿crees que podrían modificar sus descuentos según su interés? Te leo en comentarios.
Agentes de seguros
En la categoría de Agentes tenemos a la banca seguros, el del banco, son agentes, porque tienen un contrato de agencia (o más de uno) con una aseguradora, que, generalmente, es de su grupo.
La teoría es que un agente no es independiente. Porque tiene ese contrato de agencia que le obliga a seguir las pautas de la aseguradora. Así tenemos una aseguradora con fuerte vinculación con el banco, y un empleado de banco esperando siempre que le sustituya un cajero automático, una app, un neobanco… ciertamente independencia CERO patatero. Aquí lo que diga la voz del amo o… vas a la calle, porque son empleados.
Aquí nos toca hablar de Agentes, además de los de banca, tenemos los agentes exclusivos, estos tienen un contrato con una aseguradora, los reconocerás porque son como franquicias, todas iguales, con la imagen pura de una aseguradora. No son la compañía, pero es cierto que algunas trabajan como una extensión.
Pero, son empresas (o autónomos) independientes, con su CIF, y organizan su empresa como quieren… dentro del contrato de agencia. Como solo pueden vender productos de una aseguradora, se entiende que la independencia de cara al consumidor no es obligatoria, es difícil que un agente exclusivo te diga es mejor lo de esta otra compañía que yo no trabajo. Es difícil, porque la formación intermedia (nivel 2, 200 horas) la da la propia aseguradora así que están superespecializados en sus productos, no solo conocen el producto, conocen todas las costumbres de su aseguradora, los trucos, y son tratados con esmero por sus aseguradoras… pero desconocen mucho mercado. Hay 169 aseguradoras en España y son superespecialistas pero de una.
La pega es precisamente esa, están muy muy unidos a la aseguradora y a veces podrían pecar de corporativistas, los que no conocen más mercado que el suyo creen estar en posesión de la verdad siempre, de tener el mejor producto, de ser el centro del universo…
Pero dentro de esa aseguradora un agente (exclusivo) de seguros va a tener el mejor precio posible siempre… Y va a viajar mucho.
En cuanto a la responsabilidad, la aseguradora asume la responsabilidad del agente, por tanto si el agente se equivoca, tu como consumidor, no vas a tener demasiados problemas en resolverlo.
Pero existe otro tipo de agente, el agente vinculado, este es el tipo de agentes que hay en Europa, uno que tiene contratos de agencia, que sigue las pautas de compañías, y que su responsabilidad es de las compañías. ¿La diferencia con el exclusivo? El plural.
El agente vinculado trabaja con las aseguradoras que quiere (de acuerdo con la aseguradora), no solo una.
Hasta el año 20 en que cambia la Ley, el agente vinculado era responsable como el corredor de sus actos, y necesitaba la formación más alta. Por esto, podrás encontrar con agentes vinculados que tengan seguro de responsabilidad civil de más de 2.200.000€ y que sean responsables últimos de sus actuaciones profesionales, y que hayan tenido que sacar el nivel 1 de formación. Aunque desde el 20, para los nuevos no sea necesario.
Y después tienes los colaboradores externos, esto son personas que no estando registrados como mediadores, no son corredores, ni agentes, distribuyen seguros o recomiendan hacerlos en determinado sitio, trabajan para corredores o agentes, y si asesoran necesitan una formación nivel 2, y si no asesoran les vale con la de nivel 1 (150 horas). Y aquí te vas a encontrar personas que no tienen ni idea, y corredores o agentes que saben mucho pero que han dejado su negocio, o lo han integrado en una correduría más grande. Tendrás que descubrir tu si saben lo suficiente para ayudarte.
¿Esas son todas las diferencias?
Que te afecten sí. Lógicamente hay más diferencias del modelo de negocio sobre propiedad de la cartera, por ejemplo, o requisitos legales que de manera interna tienen que hacer, pero que no te afectan.
Y sobre la formación, que un agente tenga una formación mínima intermedia, no quiere decir que por su cuenta no haya hecho más cursos, incluso el de nivel 1. O que se haya esforzado por conocer el mercado.
Lo que hay que mirar cuando te ofrecen un seguro
Pues el tipo de mediador que es, si es agente, o un colaborador externo, porque sabrá más o menos, del mercado o del propio producto.
Los datos son públicos, así que estás en tu derecho de pedir la clave de la DGSFP y en la web de la Dirección General de Seguros y Fondos de Pensiones, buscar el punto único de información y buscar a la persona en cuestión o su empresa.
Cuando te encuentres con una mega correduría o una mega agencia, no saldrá el nombre de la persona con quién tu tratas, pero ten en cuenta que el que sabe el que tiene la máxima formación es el que aparece con la web de la DGSFP como responsable, entérate si tu podrás hablar con él en caso de necesidad… y lo normal es que ni el que te está vendiendo a ti pueda hablar con el… y es que puede haber corredurías o agencias, más grandes que compañías de seguros… De esas hay que huir.
Cual es la mejor opción para ti
Pues te debería dar igual. Contratar con un agente tiene mayor protección, porque la responsabilidad recae en la aseguradora. Punto para los agentes. Pero la independencia del corredor sería una buena ayuda. Punto para los corredores, de ser verdad.
A un agente le separa de la independencia un contrato, pero cuando tiene muchos contratos, ya está muy cerca de ella, y la separación es solo en el papel. En lo que dice la ley.
Ya sabes distinguir cada una de las autorizaciones que tienen las personas que te va a vender un seguro, y quizá tu veas una diferencia. Para mi, al final, lo importante no es tanto la figura sino la persona. Su conocimiento, su perseverancia, su honestidad.
Yo conozco agentes y corredores con los que tendría mis seguros, y agentes y corredores con los que no los tendría. Así que no depende de qué sean, sino de quién son.
Mi recomendación
Hoy la carta es larga y si has llegado aquí te mereces un premio, te diré como elegiría yo si llego a un país en el que no conozco a nadie, y no entiendo nada:
1º buscaría un mediador que me diera varias opciones, varias compañías pero solo para ahorrarme paseos. Mediador, nada de colaboradores externos.
2º que pueda visitarle en su propio local, no que esté de prestado en una sucursal (oficina de la aseguradora).
3º buscaría el mediador más mayor, el que lleve más años trabajando. En este negocio 10 años no es nada, cuando llevas 20 empiezas a entender las cosas…
4º que estuviera colegiado. Pertenecer al colegio profesional, no garantiza nada, pero da la posibilidad de tener las mejores herramientas y la mejor formación.
Si encuentras tres con estas características tienes la solución perfecta, porque alguno será un crack.
Y ya sabes que si no quieres liarte buscando, puedes consultarnos a nosotros… Más de 35 años, varías aseguradoras, y somos agentes, porque nos parece que es un plus para el consumidor, ya sabes el whatsapp 642 400 220.