


Si llevas tiempo posponiendo la compra de una vivienda “hasta que mejore el mercado”, tengo una noticia que no te va a gustar: según el último estudio publicado en la Revista de Derecho Urbanístico y Medio Ambiente, esa mejora no está a la vuelta de la esquina. No es un bache pasajero. Es una tensión estructural que lleva más de una década construyéndose y que, según las proyecciones, se va a agravar durante los próximos quince años.
Esto no es alarmismo. Es lo que dicen los números. Y como persona que ayuda a familias de clase media a planificar su futuro financiero, creo que merece la pena que entiendas por qué, y qué puedes hacer al respecto.
No es una burbuja. Es un desajuste de velocidades
Durante años hemos hablado de la vivienda como si fuera un ciclo: sube, baja, vuelve a subir. Pero el análisis es contundente al respecto: el mercado de la vivienda en España vive una tensión sostenida que no puede entenderse como un simple fenómeno cíclico ni como el resultado de episodios especulativos.
La explicación real es mucho más simple y, a la vez, mucho más preocupante: hay dos fuerzas moviéndose a ritmos completamente distintos. Por un lado, la demanda de vivienda —cuántas familias necesitan un techo— crece rápido. Por otro, la oferta —cuántas viviendas nuevas se construyen— avanza a paso de tortuga. Y esa diferencia de velocidad es la que dispara los precios.
Desde 2016, la creación de hogares en España supera sistemáticamente a la producción de vivienda nueva. Es decir: cada año se forman más familias nuevas (jóvenes que se emancipan, parejas que se separan, personas que llegan de fuera) de las que se construyen pisos para alojarlas. Y ese desfase no se corrige solo. Se acumula, año tras año, como una deuda que nunca se paga.
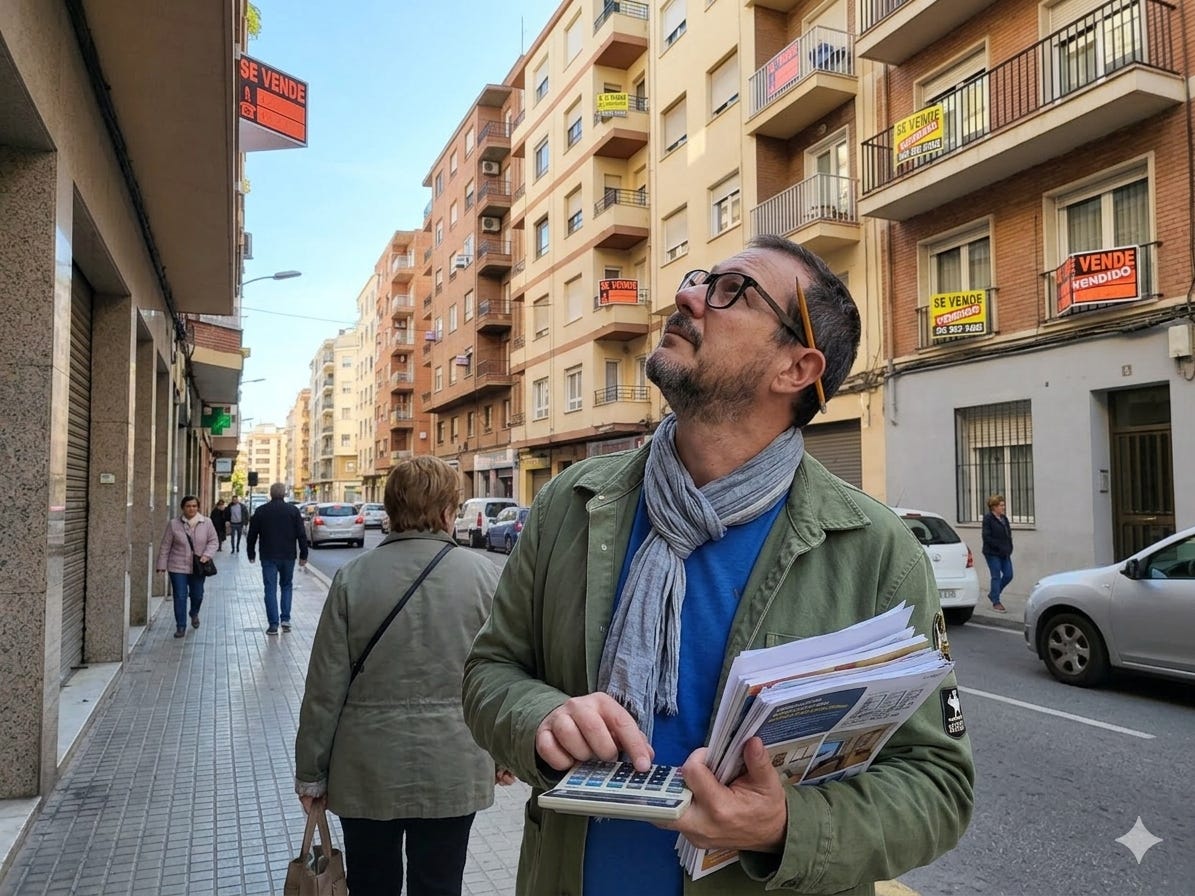
El caso de Madrid: cifras que dan vértigo
Si vives o trabajas en Madrid, esto te va a interesar especialmente. El estudio calcula que el déficit actual de vivienda en la región ronda las 47.616 viviendas. Pero lo verdaderamente preocupante es la proyección a futuro: entre 2024 y 2039 se crearán aproximadamente 575.972 hogares nuevos en el ámbito madrileño, mientras que la oferta potencial máxima estimada apenas alcanzaría las 256.737 viviendas.
Haz la resta. El resultado es un déficit estructural acumulado que podría rondar las 366.851 viviendas para 2039 si nada cambia. Eso no es un problema de oferta y demanda que se resuelve solo con el tiempo. Es una brecha que, según el propio estudio, se va a ensanchar durante los próximos quince años.
¿Por qué tarda tanto la oferta en reaccionar? La respuesta está en la propia naturaleza del sistema urbanístico español: la habilitación de suelo requiere superar múltiples fases —planeamiento, aprobación administrativa, desarrollo, reparcelación, urbanización y edificación— que pueden prolongarse entre 10 y 30 años. Mientras la demanda cambia en horizontes de uno a tres años, la oferta necesita una, dos, hasta tres décadas para materializarse. Es, literalmente, una carrera entre un coche y un peatón.
El alquiler tampoco es la solución
Quizá estés pensando: “vale, no compro, alquilo y ya está”. El estudio desmonta también esa idea. Compra y alquiler no son alternativas independientes, sino dos caras del mismo problema: cuando los precios de compra suben, los precios de alquiler lo hacen en paralelo, y cuando la demanda se desplaza desde la compra por falta de accesibilidad, la presión sobre el alquiler se incrementa de inmediato.
Los números en Madrid son especialmente duros. Para poder vivir en un piso de 90 m² en barrios como Salamanca, Centro o Chamberí destinando el 50% de la renta al alquiler, hacen falta 4.600€ de renta familiar neta mensual. Y si nos vamos al sueldo medio, ni siquiera en los municipios más asequibles del entorno —Alpedrete, Aranjuez o San Lorenzo del Escorial— se alcanza un nivel de accesibilidad real.
En otras palabras: el alquiler ha dejado de cumplir la función de vía de acceso alternativa para los hogares que no pueden comprar.
Un dato que no esperabas: tu sueldo compite con el de medio Europa
Aquí viene una de las explicaciones más interesantes —y menos comentadas en el debate público— de por qué los precios suben tanto en las grandes ciudades españolas. No es solo cuestión de oferta y demanda local. Es que ya no compites únicamente con tus vecinos por una vivienda: compites con compradores de toda Europa.
Según datos de Eurostat citados en el estudio, los salarios netos medios en ciudades como Londres, París, Frankfurt o Ámsterdam superan en aproximadamente un 50% a un 90% a los salarios españoles. Para esos compradores, España resulta barata. Para ti, no. El resultado es que el precio de la vivienda deja de fijarse según la renta media nacional y pasa a hacerlo según la renta agregada de quienes acuden al mercado, incluyendo a actores internacionales con mayor capacidad de pago.
Y un matiz importante: el estudio también aclara que los pisos turísticos (VUT), pese a su fuerte impacto visible en barrios como el centro de Madrid, no son la causa estructural del problema — representarían apenas en torno al 3% del déficit residencial total. El verdadero motor es mucho más profundo y mucho más difícil de revertir con una simple regulación.
¿Y entonces qué hago con mis ahorros?
Aquí es donde quiero ser claro contigo, sin rodeos. No tengo ninguna varita mágica para arreglar el urbanismo español, y tampoco te voy a decir que comprar vivienda sea mala idea en general —para muchas familias sigue siendo la decisión correcta. Pero sí creo que estos datos cambian la pregunta que mucha gente se hace.
Durante años, el plan por defecto de la clase media española ha sido: “ahorro un poco cada mes, junto para la entrada, y cuando pueda, compro”. Es una lógica razonable cuando el mercado de la vivienda se mueve en ciclos de pocos años. Pero cuando el propio estudio académico que estamos comentando concluye que sin una reforma profunda del planeamiento y un aumento significativo de la oferta, la tensión habitacional se mantendrá o incluso se agravará en los próximos quince años, esa estrategia merece, como mínimo, una revisión.
Si tu dinero va a estar “esperando” varios años hasta reunir la entrada de un piso —en un escenario donde los precios siguen una trayectoria estructuralmente decreciente en términos de accesibilidad—, la pregunta lógica es: ¿dónde está mejor ese dinero mientras tanto? ¿Parado en una cuenta corriente perdiendo poder adquisitivo frente a la inflación? ¿O trabajando, generando rentabilidad, de forma que cuando llegue el momento de decidir —comprar, seguir alquilando, o simplemente disponer de un colchón patrimonial sólido— tengas más opciones, no menos?
Esa es la conversación que creo que toda familia que ahorra 100 o 200€ al mes debería tener, idealmente con alguien que le pueda explicar las distintas vías disponibles sin presionarle hacia ninguna en particular. Pero para comprar vivienda que seguirá siendo, para muchos, un objetivo vital las cifras deben ser otras.. Pero mientras el sistema se pone al día —y según este estudio, puede tardar más de una década en hacerlo— tu dinero no tiene por qué quedarse quieto esperando.
Un ejemplo, si quieres comprar una vivienda de coste 300.000 —es el coste medio de una vivienda de 85m2 en Madrid— necesitarás cerca del 30% del valor para la entrada, el banco te financia el 80% pero hay impuestos que pagar, quizá quieras poner una cama… Total, mínimo necesitarás 60.000€ ahorrados,aunque el objetivo pueda ser 90.000€. De hoy.
La pregunta es ¿Cuánto tiempo necesitas para ahorrar esa cifra?
Pongamos que necesitas 10 años, si vas poniendo ese dinero año a año en una cuenta normal, a razón de 500€ al mes, pero lo conseguirás un poquito antes, si pones el dinero en una cuenta remunerada, sin calcular lo que pierdes por pagar impuestos cada vez que te pagan intereses, quizá consigas de media el 2% —si vas cambiando de banco cada poco— o sea, conseguirías el objetivo en 9 años y un trimestre.
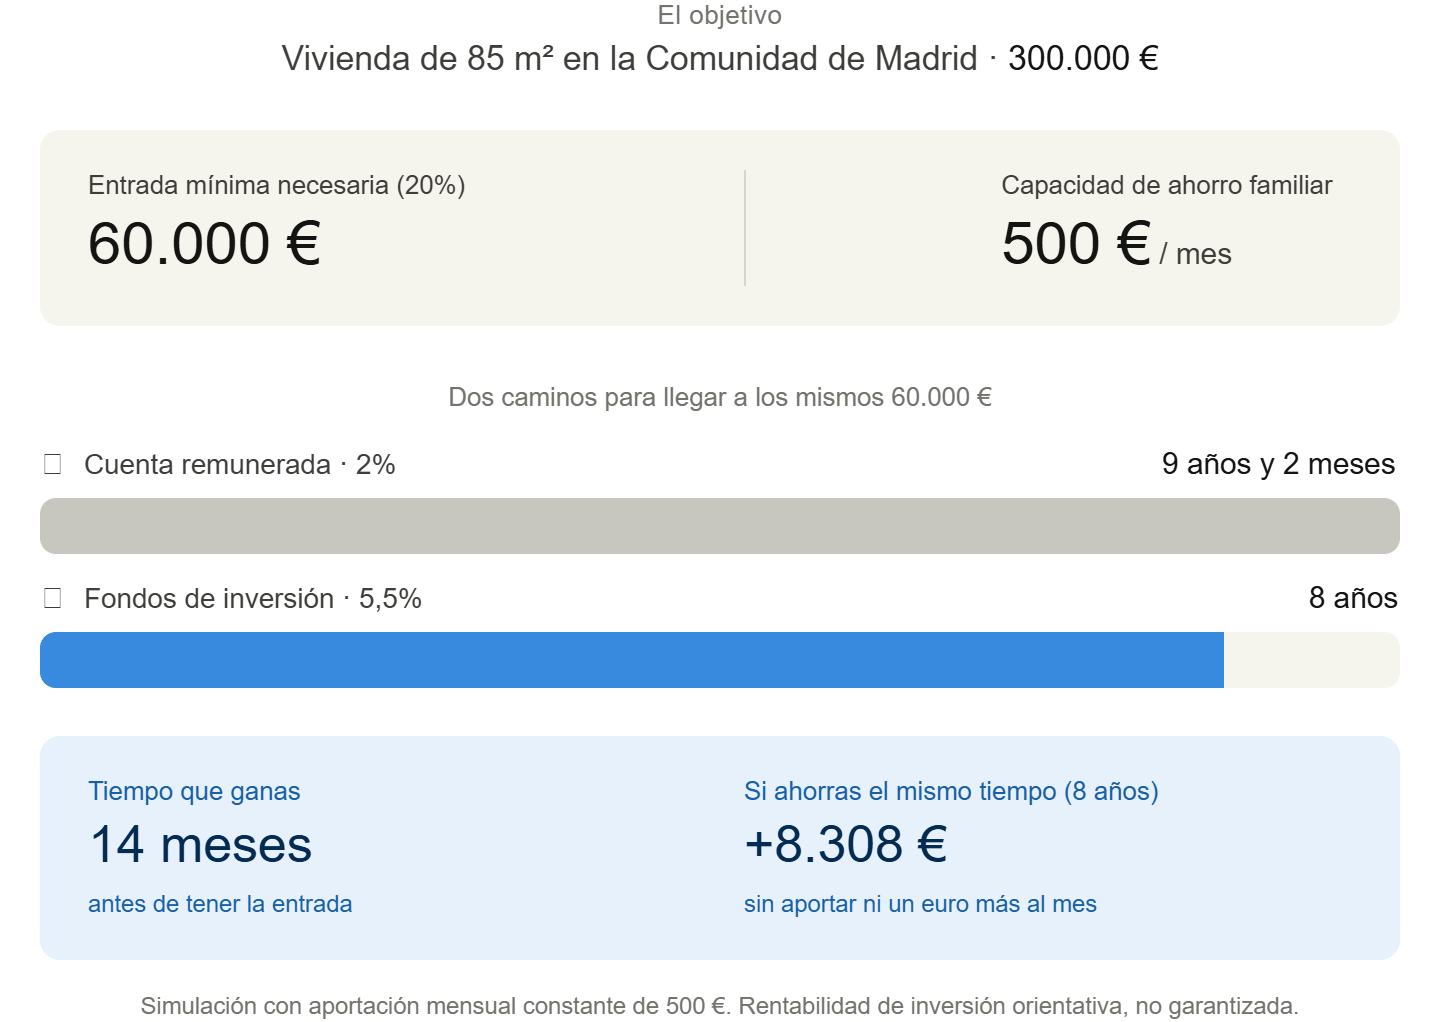
Y después tenemos la opción pro. Hacer lo mismo, pero en vez de ahorrar con el objetivo de ese 2%, invertir buscando un poquito más, el 5,5%. Ese porcentaje está por debajo de lo que se puede conseguir, pero es dinero para comprar una vivienda y hay que hacerlo con cabeza. El 5,5% es una rentabilidad que se puede obtener.
Nadie puede garantizar una rentabilidad a largo plazo, cuanto más alto pongas el objetivo, más complejo es. Podríamos marcar el 7 o el 8%, y podría alcanzarse. Pero es mucho más probable alcanzar el 5,5%, asumiendo menos riesgos.
Así el cuento cambia un poco más, reducimos hasta los 8 años. Pero al terminar en 8 años, no has ahorrado 60.000€, sino que has llegado a la cifra habiendo ahorrado solo 48.000€.
Y aún así, los números marean. Pero es la situación que tenemos, y no solo de Madrid, es algo generalizado en toda España. Y el estudio recién salido nos hunde a los que pensábamos que en algún momento del corto plazo esto cambiaría. Porque no se van a dejar de crear nuevas familias de repente, no se va a liberalizar suelo rápidamente (depende de 8.132 personas distintas, los 8.132 alcaldes y alcaldesas), y por tanto no va a haber motivo para que el precio baje dramáticamente.
¿Llegará un momento en que sobre vivienda y por tanto el precio caiga? ¿Sabes cuándo? Cuando las personas en la base de la pirámide de población de los 80, la generación del baby boom, hayan subido a la cúspide, y desaparezcan de la estadística. El mayor número de ocupantes de vivienda por edad, son los 14 millones de niños nacidos entre 1968 y 1977. Con una esperanza de vida de 90 años, ya sabes cuando se va a desocupar mucha vivienda. A partir del 2050..
Esta es la situación de la vivienda, y esta va a ser a corto plazo. Y si sigue habiendo poca, el alquiler será igualmente caro. Salir a vivir al extrarradio, o incluso emigrar a la España vaciada gracias al teletrabajo es una opción, pero si quieres vivir en una capital tienes que ahorrar, e invertir. O perderás la carrera contra la inflación (aumento generalizado y sostenido de los precios).
Y la buena noticia es que muchos jóvenes lo hacen ya. La mala es que no lo hacen bien, y buscan el pelotazo de las criptomonedas, o siguen los consejos del youtuber de turno que quiere venderte que te abras una cuenta en un neobanco o venderte un curso… Y quién no tiene un cuñao que sabe de esto…
Europa tiene la intención de que aprendamos, de que la cultura financiera de los europeos mejore, porque es vital que las familias inviertan su dinero y no solo ahorren para que el dinero no lo ganen solo los bancos. Pero como todo lo que se hace en Europa, tardará años —8 o 10— en verse en cada estado miembro.
Si no puedes esperar tanto siempre puedes escribirnos y preguntarnos por fórmulas de inversión, en el whatsapp de siempre, 642 400 220 pero preguntando por mi.
Fuente: Guridi García, J. (2026). “Demanda global, oferta rígida y gobernanza urbanística: claves estructurales de la tensión habitacional en España”. Revista de Derecho Urbanístico y Medio Ambiente, núm. 385, abril-mayo 2026.