


Seguro que en algún momento has leído algo así: “El seguro de coche alcanza su precio máximo histórico”, “la prima media sube a 975 euros”, o incluso cifras que rozan los 1.400 euros. Y seguro que, si tienes tu póliza delante, has pensado: “pues yo no pago eso ni de lejos”.
No eres tú el que está haciendo algo mal. Es que esas cifras que salen en la prensa miden algo bastante distinto de lo que paga la mayoría de la gente. Te explico por qué, con datos reales de mi propia cartera de clientes.
Lo que dicen los titulares
Cada trimestre, varios comparadores online publican un “índice de precios” del seguro de coche. El más citado en prensa esta semana es el de Kelisto, y sus últimos datos son estos:
2025 cerró con una prima media de 975,60 €, un 8% más que el año anterior.
En el segundo trimestre de 2026, la media llegó a superar los 1.400 €.
Los seguros a todo riesgo son los que más disparan la media, con precios que rondan los 3.000 €.
Son cifras reales, publicadas por una fuente que podemos tomar por seria. El problema no es que mientan — es de dónde salen esos datos.
Por qué esas cifras no se parecen a lo que pagas tu
Estos datos del comparador se calculan a partir de las simulaciones que hace la gente cuando entra a la web a cotizar un precio nuevo. Es decir, miden lo que le ofrecen hoy a un desconocido que puede empezar de cero: sin historial, sin tener en cuenta la bonificación por años sin siniestros, sin nadie que le ayude a elegir bien la cobertura que realmente necesita.
Eso es muy distinto de lo que paga un cliente real, con años de antigüedad en su compañía, buen historial al volante, y una póliza pensada a medida por alguien que conoce su caso concreto.
Hay un matiz importante que casi nadie menciona: esos índices de comparadores no miden pólizas contratadas, sino tarificaciones — simulaciones de precio que cualquiera puede pedir sin llegar a firmar nada. Además, esos precios suelen partir de datos incompletos: en una simple cotización, sin intención real de contratar, no se consulta el fichero de siniestralidad (SINCO) del conductor — solo se hace esa comprobación cuando el cliente va a firmar de verdad. Así que el precio que ves en el comparador es, en muchos casos, provisional y orientativo, no el que pagarías realmente al contratar.
Y a esto súmale que acaban en comparadores por internet, personas desesperadas que no encuentran en las oficinas de su zona un precio “normal”. Y acaban buscando en internet. Personas que no tienen bonificación, es su primer seguro, u otros problemas que hacen que su seguro vaya a ser caro.
Mis números: la cartera real de SegurosEnMóstoles.com
Como agente, tengo la ventaja de poder mirar mis propios datos, no una simulación. Tengo datos de más de 20 años. Y aquí van las cifras de mi cartera de seguros de coche, con clientes repartidos por toda España, o sea un muestra real y comparada con los datos de Kelisto.
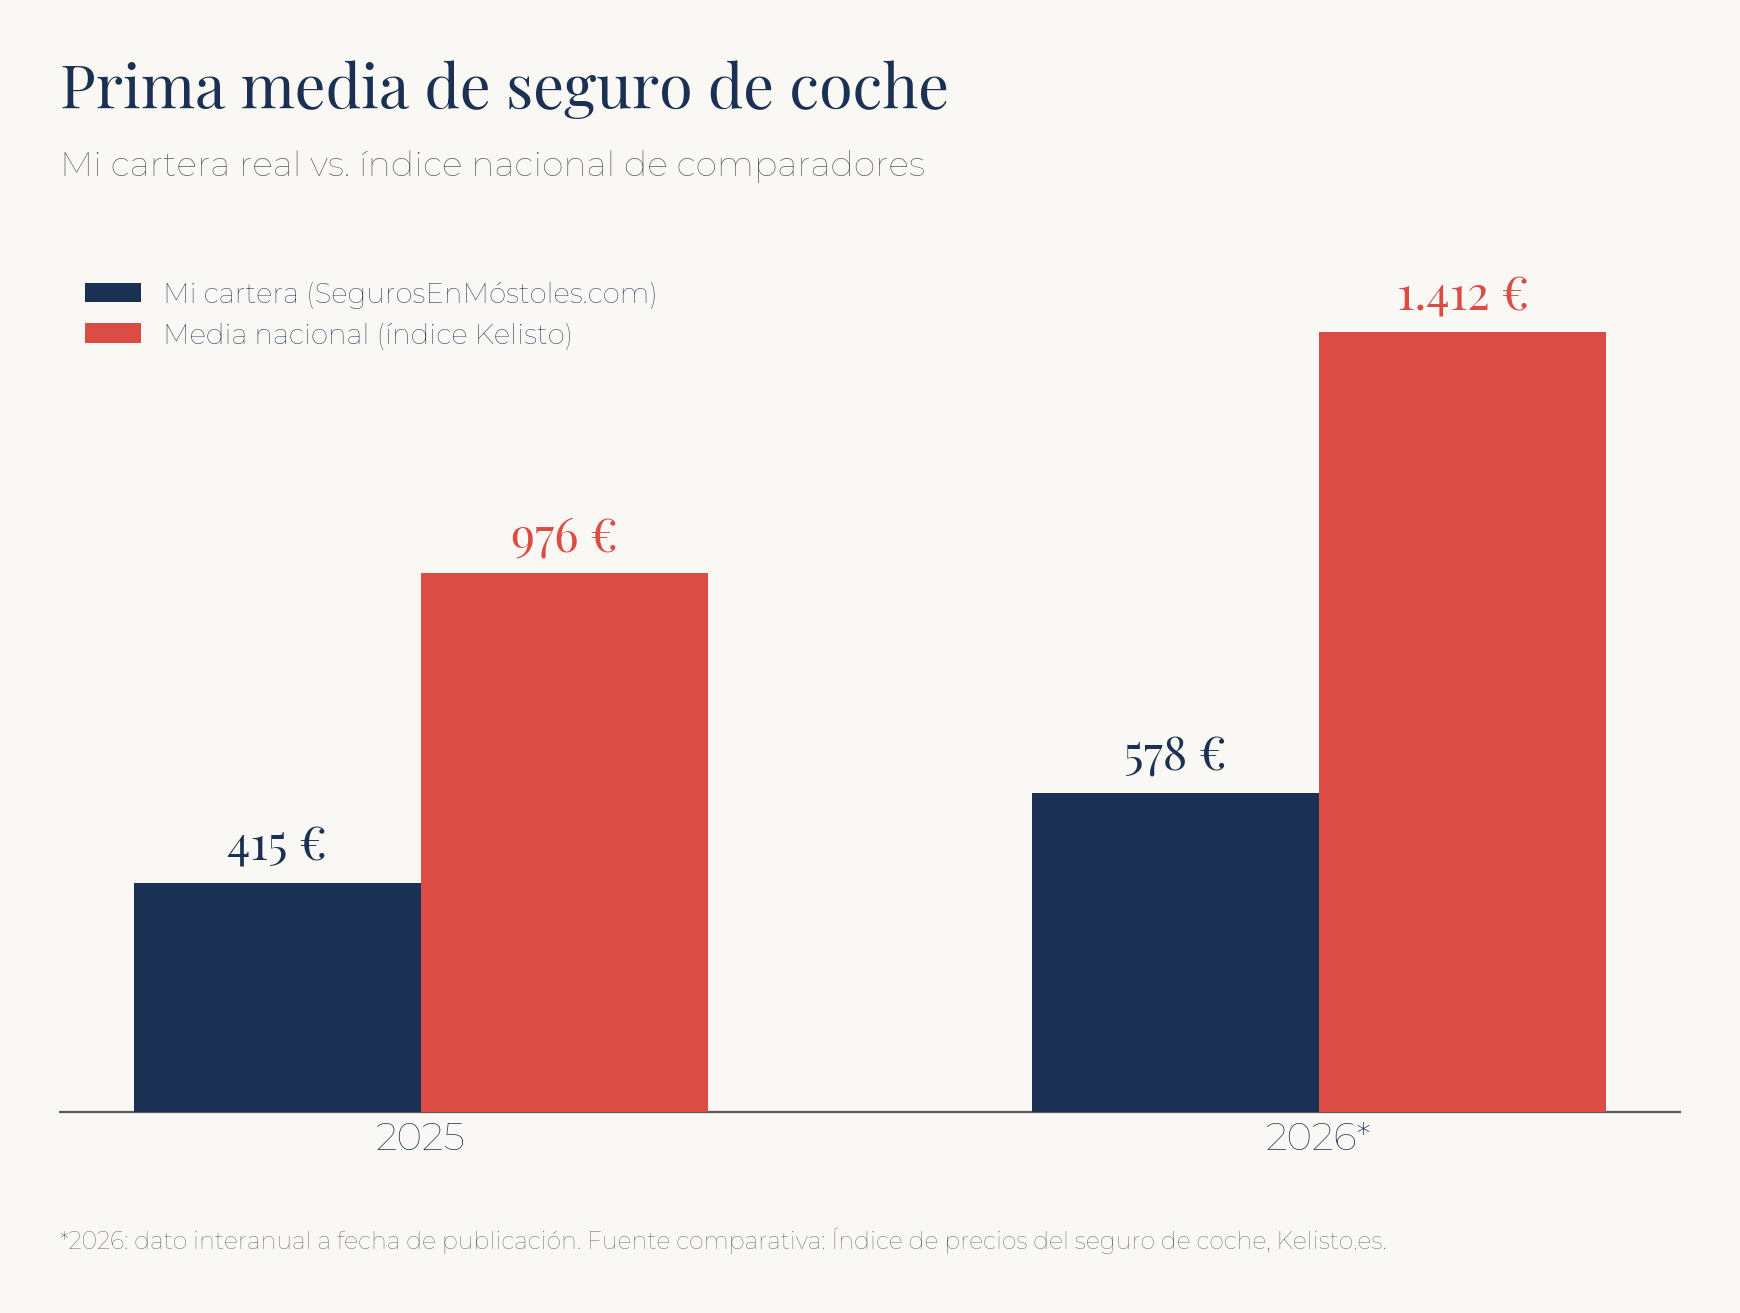
Y ojo, nuestros datos no son nunca un seguro “pelado”. La mayoría de estas pólizas incluyen coberturas que van más allá del mínimo legal: responsabilidad civil, asistencia en viaje muy completa, riesgos climatológicos, riesgos cinegéticos (esos golpes con jabalíes o ciervos que a nadie le gustan) y rotura de lunas incluida siempre. No es un seguro básico compitiendo con otro básico: es una póliza bien equipada compitiendo con la media general del mercado... y ganando por goleada. Menos del 50% de precio medio.
¿Por qué hay tanta diferencia?
No hay magia ninguna en esto, la verdad. Son cuatro detalles de toda la vida pero que marcan una diferencia enorme:
1. Saber a qué puerta llamar (Selección de riesgo). Como agente, jamás tiro por el camino fácil de encajar a todo el mundo en la misma plantilla. Busco la compañía a la que realmente le interesas como cliente. Por eso mismo, quienes tenéis el seguro en Allianz manejáis unas cifras medias muy distintas a los que estáis en Occident. Una tiene más todo riesgos, y la otra más terceros. Sencillamente porque cada aseguradora premia y busca un perfil diferente, y hay que saber leer esa letra pequeña.
2. El valor de llevar tiempo juntos (Cartera fidelizada). La mayoría de la gente que confía en mí lleva años en la misma compañía. Eso significa acumular un historial limpio y un nivel de bonificación que un comparador en internet jamás va a poder adivinar cuando un desconocido entra a rellenar cuatro casillas. El respeto por la antigüedad no se simula en una pantalla.
3. Asesoramiento real, sin experimentos (Nada de autoservicio). Un buscador online te suelta un presupuesto a ciegas, basándose en lo que tú buenamente has ido marcando en un formulario sin ser experto en la materia. Lo mío es otra cosa: me siento contigo, recorto lo innecesario y refuerzo lo que de verdad te cubre la espalda. Ni más, ni menos. Y créeme, evitar pagar por lo que no necesitas se nota —y mucho— en la factura final.
4. Descuentos que no salen en las pantallas (Trato directo). Hay margen de maniobra que las webs de consumo masivo no enseñan. Sin ir más lejos, el viernes pasado cerraba una propuesta donde aplicábamos un 9% de descuento directo en una compañía, mientras que en otra llegábamos hasta un 18%. Rebajas reales, aplicadas sobre la tarifa base de la propia aseguradora, que solo se consiguen cuando hay una gestión personal detrás.
La conclusión, sin rodeos
Los índices de los comparadores vienen bien para echar un vistazo y entender por dónde se mueve el mercado —por ejemplo, para ver cómo el seguro a todo riesgo lleva una racha de subidas bastante seria, algo que es totalmente cierto—. Sin embargo, no son un buen termómetro para saber lo que te toca pagar a ti. Y menos aún el sitio ideal para contratar nada.
Al final, lo que acaba saliendo de tu bolsillo depende de tu perfil, de cómo conduzcas, de tu aseguradora y, sobre todo, de si hay un profesional detrás que se haya tomado la molestia de ajustar cada cobertura a lo que realmente necesitas. Un seguro no es una camiseta de talla única; es más bien como un traje a medida.
La verdad es que, si llevas años sin revisar la póliza del coche ,o si ves que en cada renovación la prima sube casi por arte de magia sin que entiendas muy bien la razón, vale la pena que lo hablemos con calma. No pierde nada por enviarnos tu recibo actual y ver, frente a frente, qué alternativas reales podemos ofrecerte.
De hecho, tenemos un formulario, como el del comparador, pero que después somos nosotros, a mano, los que sacamos el precio con cuidado, de que sea el mejor.
Formulario para conocer nuestra oferta de seguro de coche
Cuando nos llegue lo revisamos y te pasamos la oferta. Sin prisa. Porque lo hacemos con mimo.
Y con esto terminamos curso. En agosto tradicionalmente no hay cartas. No porque nosotros no trabajemos, que seguimos al pie del cañón, es solo para que nos eches de menos.
¡Buen verano!