


No vengo a hablarte del fondo de emergencia.
Al menos como lo entiendes tu: esa cantidad de dinero que no vas a gastar, que la vas a tener a buen recaudo, y que no vas a usar para invertir. Todo eso ya lo sabes.
Claro que antes de pensar en invertir tienes que tener un fondo de emergencia, pero yo digo que mejor un colchón de seguridad.
Recomendaciones para el momento actual de ese fondo de emergencia
Ya sabemos que no hay un cifra exacta para esta cantidad de dinero que hay que tener antes de ponernos a invertir, o sencillamente para empezar a apartar para el ahorro futuro.
Yo tengo mi idea, y por si te sirve te la cuento:
Si eres autónomo, deberías tener una cifra que se acercara al año de gastos. No de salario, sino de gastos fijos.
Si eres asalariado, deberías tener reservado algo más de seis meses de salario neto. Pero habría que ajustarlo dependiendo de tu edad, de la actividad profesional, y la oferta laboral que existe para ti.
Si eres funcionario, y tu empleo no corre peligro, con seis meses de salario neto, deberías tener de sobra si tu vida está bien adaptada y no vives endeudado.
Pero lo importante es qué hacer con ese dinero. Tenerlo en cuenta corriente no es una opción. La tasa interanual de inflación en septiembre es del 4,9%. Deberías darte cuenta que no puedes perder esa cifra cada año.
Así que al menos pon el dinero en una cuenta remunerada, que puedas tener el dinero inmediatamente, y te paguen algo por él. Hoy podrás sacar entre el 2% y el 3% a ese dinero.
Sí, eso es perder un 2-3% de valor.
Así que el fondo de emergencia hay que añadirle cada año la inflación que no consigas obtener. Ejemplo, si tu fondo de emergencia es de 6.000€, con la inflación al 5%, al año, has perdido ese valor y solo puedes comprar cosas por 5.700€ del año pasado.
Si tienes el dinero en una cuenta remunerada y has cobrado el 2%, (120€ menos 24€ de IRPF), el fondo puede comprar hoy 200€ menos de cosas que el año pasado con el mismo dinero.
Esos 200€ tienes que añadirlos al fondo de emergencia para que siga cumpliendo su función.
Nadie cae en este detalle. Y si no lo haces así, con el paso del tiempo, el fondo de emergencia, que estaba bien pensado y ajustado ha dejado de servir.
Después del fondo de emergencia
Muchas veces me oirás hablar del colchón de seguridad, en vez de fondo de emergencia. Porque el término fondo se queda corto.
Fondo es un fondo, es dinero dispuesto para algo. Y colchón es algo más genérico, que incluye ese fondo, para necesidades extraordinarias y es algo que amortigua golpes.
Te contaré una historia, Patricio, 40 años, tenía un empleo a veces, y otras veces era autónomo, no le preocupaba tenía una profesión valorada, sin paro, con ofertas para elegir, o por temporadas trabajar como autónomo. Pongamos que era fontanero. Esto fue hace años, pero si traemos los números al día de hoy, era como llevar a casa 2.500€ todos los meses. Le daba para ahorrar más de 200 sin preocuparse, y así cumplir su sueño de comprarse un chalecito en la playa a los 65 y jubilarse en Alicante.
A la vida le da igual tu plan para ella. Va a sus cosas de vida. Poniendo circunstancias cada día que resolver. Y a Patricio, le puso un infarto. Y le dijo gestiónate ahora la nueva vida.
Patricio se recuperó sin problema. Pero los médicos entendían que lo bueno era que no volviera a poner sal en las comidas, y que buscara otro trabajo, porque ese no podría llevarlo a cabo con seguridad para su corazón. Le dieron una invalidez. El porcentaje reconocido, no daba para un pensión de la que poder vivir, así que había que busca trabajo para compensar.
Los trabajos a los que podía acceder, no conllevaban esfuerzo, eran simples y tranquilos, en una gasolinera, en un garaje, una portería… por tanto remunerados con poco dinero. Que ni sumando a la pensión del porcentaje de invalidez le daban para seguir viviendo igual.
Se acabó el ahorro, se acabó el sueño de jubilarse en Alicante. Sin embargo Patricio hoy aún no está jubilado y ya no vive donde siempre.
Y te preguntarás que colchón es el que te resuelve algo así. En este caso es el más fácil de resolver. Este caso lo resuelves con unos 200-300€ al año.
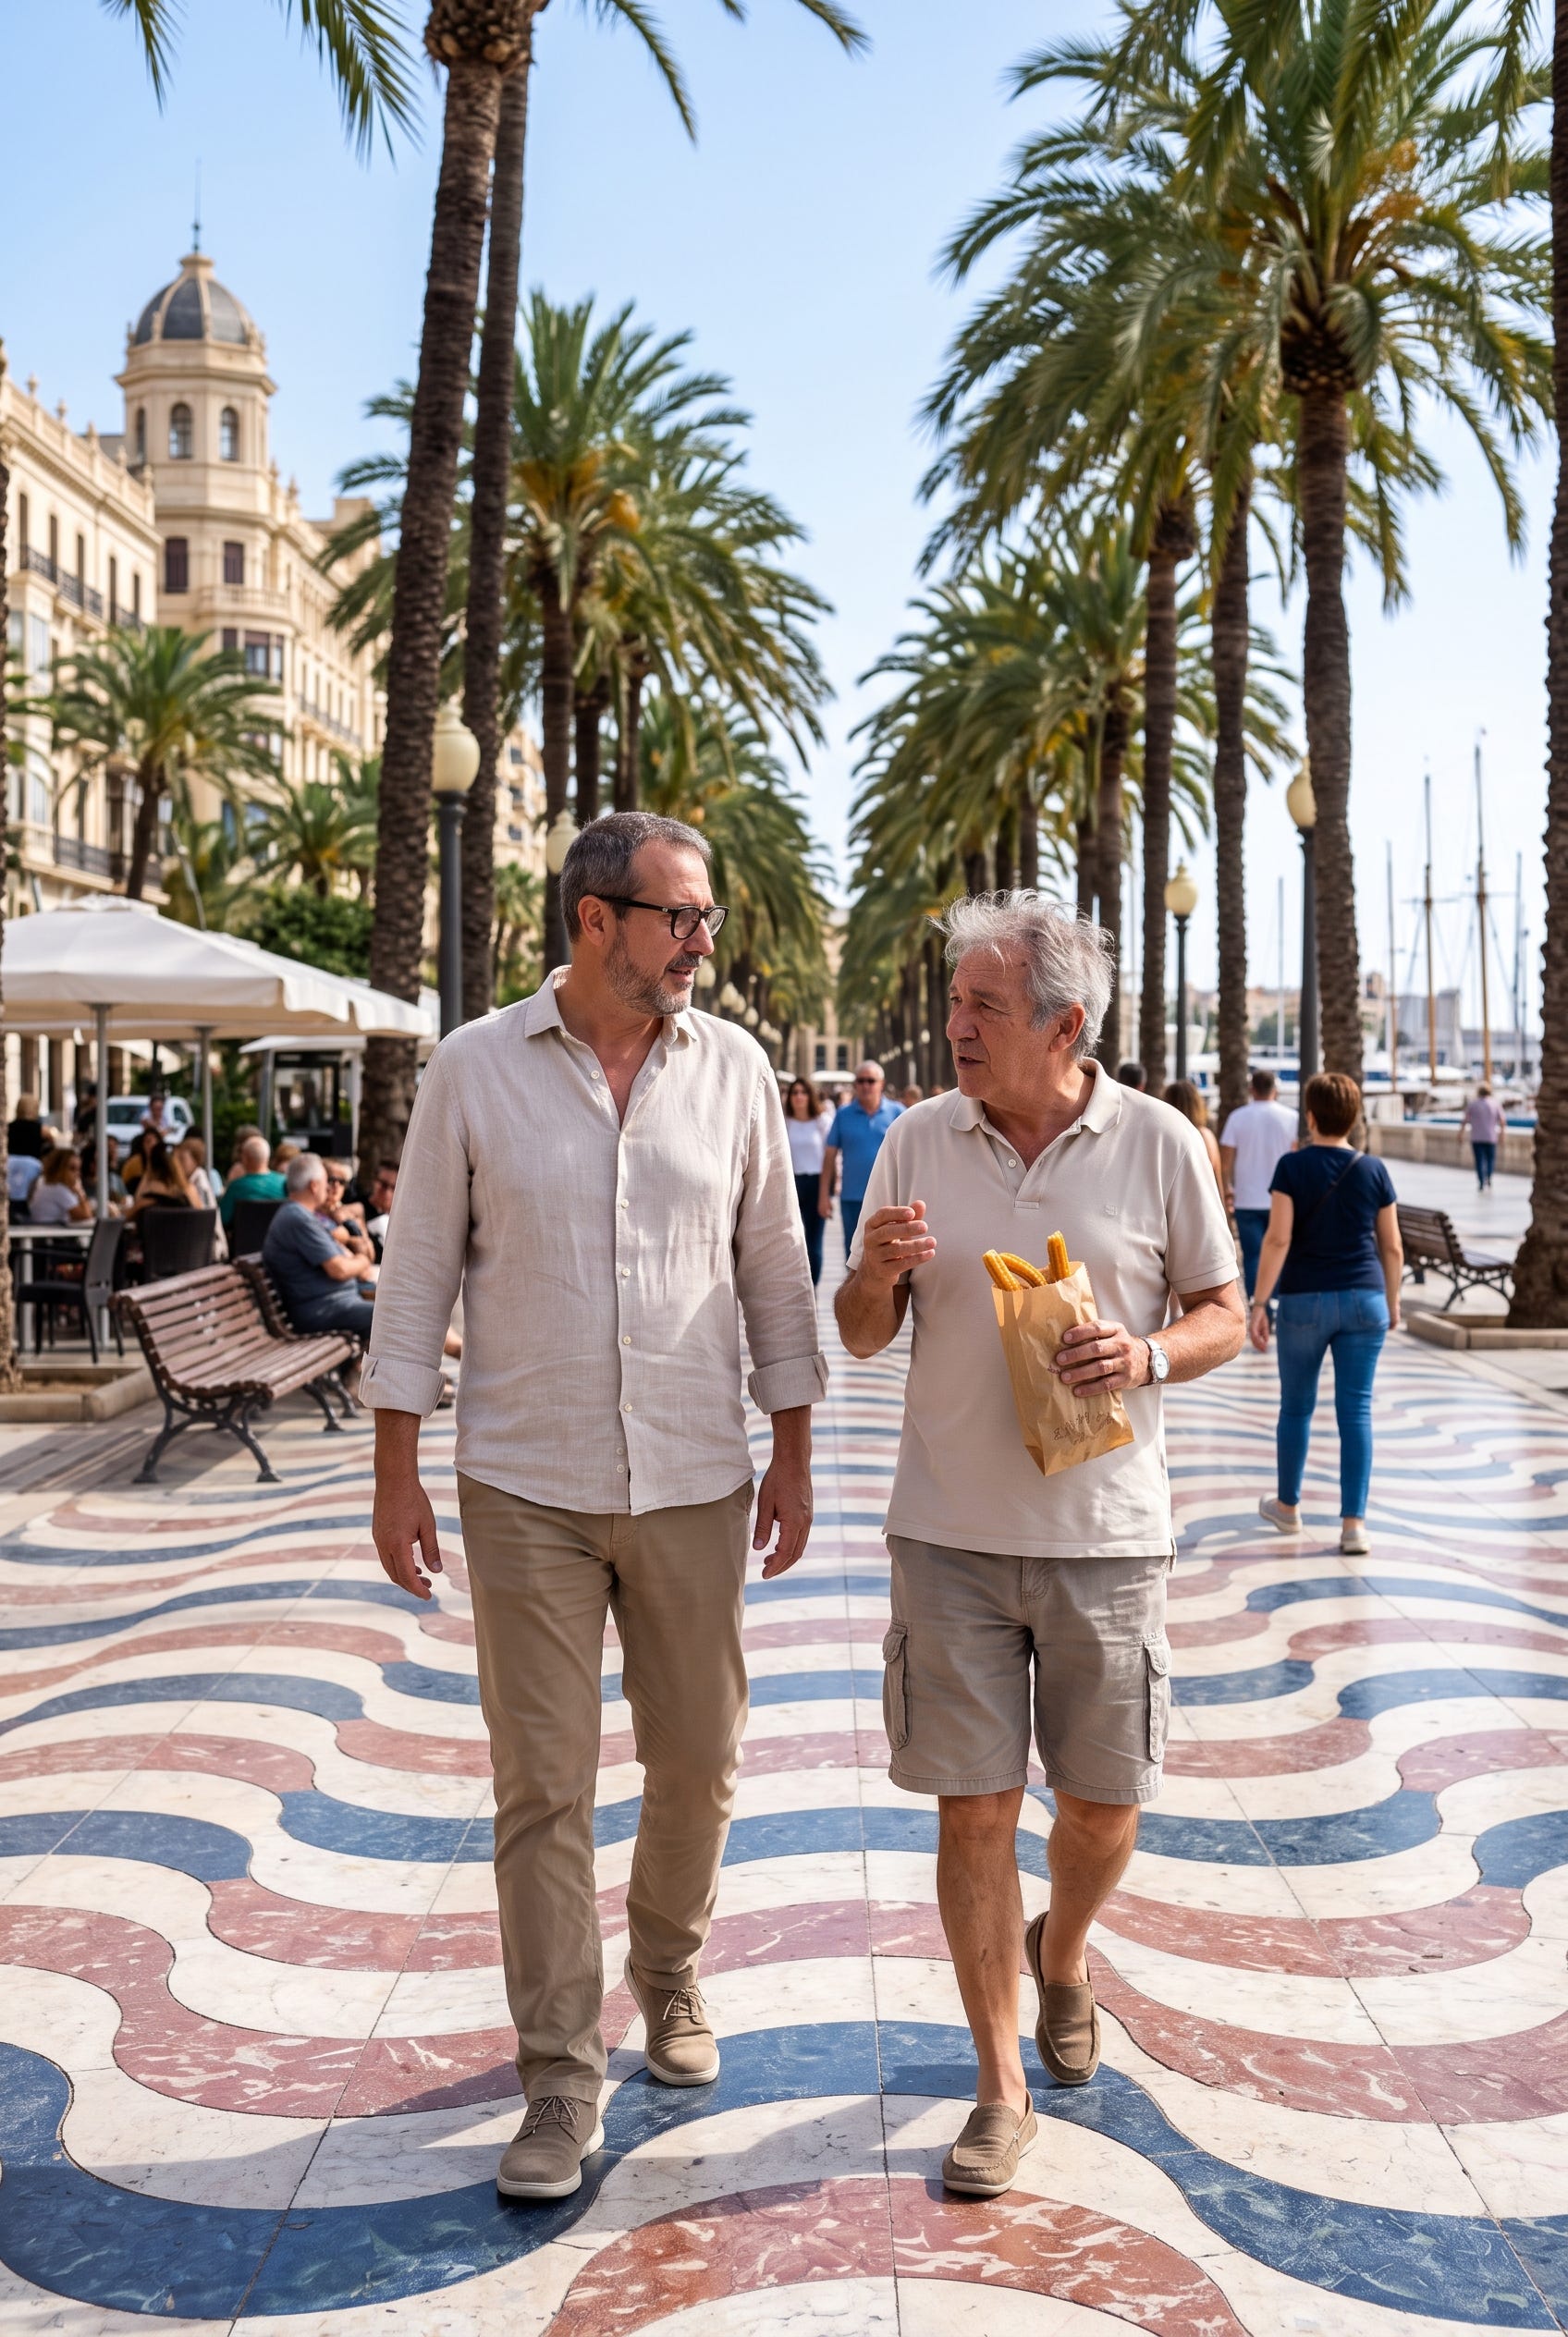
Sí, con solo ese colchón, hoy Patricio pasea a por churros por la playa de San Juan. Te lo explico al final.
El colchón de seguridad
Ya sabemos que el colchón de seguridad tiene que tener el fondo de emergencia, pero qué más:
cualquier cosa que nos amortigüe un golpe.
En general lo más útil y barato es un seguro.
Lo entenderás con un ejemplo. Cuando tu tienes tu fondo de emergencia en 6.000€, si sufres un pequeño incendio en la cocina, la media de gasto se va por encima de ese fondo: muebles nuevos, electrodomésticos nuevos, pero también instalación eléctrica nueva, quizá el suelo… Es posible que ni con el fondo de emergencia llegues a la cifra.
Para eso tienes un seguro.
Para no tener que asumir el coste que genera un riesgo, poco probable, pero muy alto. Para no descapitalizarte.
Por tanto, el colchón de seguridad debe tener un fondo de emergencia más algún seguro.
Soy Ángel del Amo | +35 años protegiendo e invirtiendo patrimonio.
Te cuento lo que tu cuñado no sabe sobre seguros y dinero.
Suscríbete gratis y recibe cada domingo a las 15:00 tu dosis semanal de aprendizaje financiero.
Otra historia,
Hace unos meses un cliente de inversiones me pedía un seguro. Situación típica de un joven. Buen sueldo, pero que son conscientes de la precariedad en la que viven, porque dependen siempre de un coste alto que no pueden controlar: el alquiler. Por tanto ahorran (algunos invierten) con mucho esfuerzo con ese objetivo de llegar a acumular lo suficiente para pode comprar una vivienda.
Esta situación, de buenos salarios (por encima de la media), no les da para gastar como querrían, y buscan chollos continuamente. Es el caso de… Patricia (ya te imaginas que los nombres son todos inventados). Así que Patri me pedía un seguro, pero tenía que estar a la altura en precio de los seguros chollo que ella miraba.
Llevar más de 35 años entre pólizas te da para aprender que no existen chollos. Lo parecen. Pero son una ilusión. Un seguro siempre te cobra en función de lo que te paga. Por tanto, ese “chollo” que compras, es solo menos indemnización cuando tienes que usarlo.
A Patricia no le expliqué nada, no tengo valor a decirle que esos seguros chollo le harán gastar de su fondo de emergencia en el momento en que le pase algo. O que incluso, le retrasará la compra de la vivienda, porque tendrá que tirar de ahorro… Pero es que puede que no le pase nada. Y entonces sería solo un agorero. Así que, suerte y ya.
Aquí, a ti, si te lo cuento. Porque sois más de 1.000, quienes recibís esto. Y por probabilidad a ti si te pasará. No se si a ti, o a otro ti. Y así lo meditas a tu ritmo, y sobre todo, le trasladas la idea a la próxima generación.
La solución de Patricio
Patricio, cobró un seguro de vida. El capital de invalidez que le correspondía. No demasiado dinero. Pero lo justo para colocarlo junto al resto del ahorro, y compensar lo que ya no podía ahorrar, y rentabilizando esa cifra. Al poner más cantidad de golpe y no solo su pequeño ahorro mes a mes, llegó al objetivo antes.
Por eso está ya disfrutando de la playa. Su fondo de emergencia, solo le sirvió para aguantar mejor el periodo de baja laboral. Lo que le ayudó de verdad es la parte de colchón de seguridad, el seguro, que le permitió seguir su camino de acumulación.
No puedo decirte como debe ser tu colchón, solo alguna generalidad: tiene que contemplar un seguro de vida, y el resto no ser seguros chollo. Pero si ya estas ahorrando o invirtiendo, cuéntamelo en el whatsapp de siempre 642400220, y buscamos modificar tu fondo de emergencia, a un colchón de seguridad.
Para lo de reponer la inflación hay un atajo que evita tener que acordarse: recalcular la cifra una vez al año a partir de lo que de verdad se ha gastado en los últimos doce meses. Así entra sola la inflación de cada casa, que no tiene por qué ser la del IPC. Por ejemplo, el IPC no incluye la cuota de la hipoteca: a quien le ha subido el euríbor, el fondo se le ha quedado corto bastante más rápido que la media.