


Este mes hemos visto bronca política entre los distintos grupos, hasta para lo que están de acuerdo que es lo de actualizar las pensiones.
Diera la apariencia que esto está cercano al desastre. Te lo dice tu cuñao en el vermut del domingo, el lunes en el trabajo el compañero que compra pisos para alquilarlos, el martes el del banco con “más te vale que te hagas un plan de pensiones… pero aquí de los míos” 🤢🤮
Te lo digo otra vez: No va a desparecer la pensión pública…
Es no quiere decir que dentro de 15 años, sea igual que ahora. Pero veamos algunos datos:
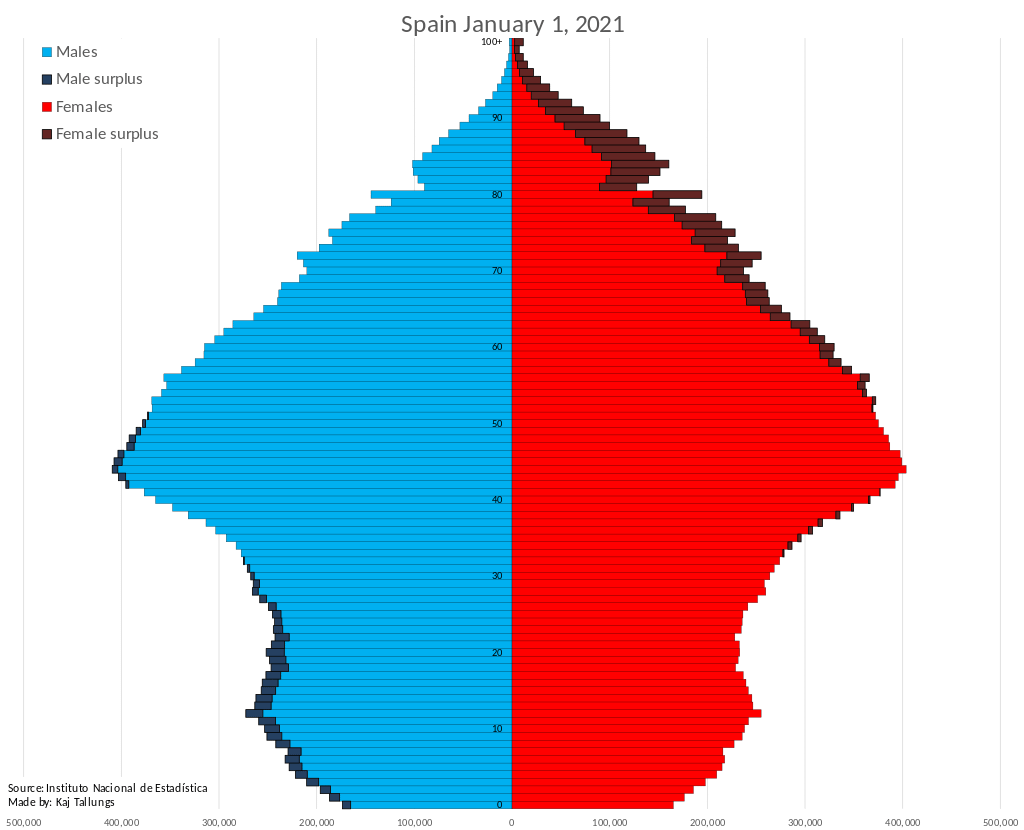
Los mayores de 50 ya somos mayoría en el país. Escucharás que es el problema y lo que perjudica a las pensiones. Los de más de 50 alguna vez se nos pasa por la cabeza que no queda tanto para la edad de jubilación. Estamos con la alarma en esos temas. No vamos a permitir que eso se toqueteé más de lo que nos obliguen desde Europa.
Recuerda, somos mayoría. Nadie puede tocar ahí, sin salir a gorrazos de la Moncloa. Los políticos lo que quieren es mantenerse, no hacer cosas. Con el nivel que hay, nadie va a tocar aquí.
Pero la realidad es la que es. Y el país tiene compromiso de control del gasto, de la deuda, etc… con nuestros socios europeos. Desde Europa nos apretarán, recuerda también esto.
La realidad es que como cada vez somos más los que nos vamos a jubilar, y que cada vez tenemos menos prisa por morirnos, el gasto en pensiones se va a disparar en los próximos 10-15 años.
La realidad, es que si en pensiones el país paga 190.000.000.000€ (año 2023), recauda 150.000.000.00€. Sí, ya desde 2023 falta mucho dinero.
Los políticos dicen que ese déficit, sale del fondo de reserva. Algo que no existe, por dos motivos, (1) el sistema de pensiones español es de reparto, no de acumulación, y (2) el apunte contable de ese fondo, ya está gastado. En ese fondo de reserva no queda ni un limón con moho…
¿De dónde sale lo que falta?
Ese es el quid de la cuestión, no solo de dónde ha salido, sino de dónde va a salir. Del único sitio que el estado puede sacar dinero. De los presupuestos generales. Que se llenan de dinero con impuestos (o deuda).
Y así va a seguir siendo, hasta que un día la pirámide de población vuelva a ser una pirámide, y que en la base haya más personas cotizando, que los que están arriba cobrando. Recuerda los de 50 somos mayoría. Pronto seremos los de más de 67.
Europa
Aquí la tasa de retorno es del 80%, o sea, lo que cobramos como primera pensión, supone el 80% (de media) de la última nómina que tuvimos. En Europa no son tan dadivosos, la media está en el 60%, y algunos países están en el 40%.
Europa no va a permitir que nosotros sigamos en esas cifras, tan generosas, a costa de aumentar la deuda, ¡que tenemos el compromiso de bajar la deuda!
Por eso nos están obligando a que resolvamos el problema. Este año toca revisar el sistema, a ver si las última correcciones… han corregido algo. Y en 2024, una parte de las pensiones se ha pagado con presupuestos generales, y deuda.
Nos apretarán otro poco.
Y solo se gasta menos en pensiones bajándolas, o pagando menos tiempo.
Nadie va a bajar las pensiones que ya se cobran, son las futuras. Es bajar la tasa de retorno, y acercarla a Europa. ¿Cómo? con la forma en que se hace el cálculo. Y la otra opción es retrasar la jubilación, permitir que estando jubilado se pueda trabajar y ese tipo de medidas… Pero nuestros políticos lo harán solo obligados, porque los de 50 somos mayoría, y votamos siempre.
La alternativa
La solución, que tenemos sin hacer lo que quiere Europa, la directa, es seguir sumando impuestos. Pero lo presión fiscal también tiene un límite… Esperemos… La siguiente solución es que el estado gaste menos en el resto de cosas. En qué gastan los estados? salud pública, infraestructuras, transporte público, educación…
Y ya nos va molestando que estas cosas empeoren, pero, van a seguir haciéndolo y cada vez más. Porque los de 50 somos más. Y queremos nuestras pensiones.
La solución
La solución pasa por una reforma integral de las pensiones. Este último gobierno dio un paso hace dos años con los planes de empleo. Que la empresa colabore con el trabajador a crearse un fondo de pensiones privado, que compense lo que hay que bajar el público.
Ha fracasado. Es pronto, porque ¿acaso tu empresa te ha facilitado ya ese plan de empleo? ¿Eres autónomo y sabes que lo puedes tener aunque no seas empleado? Quizá ni te haga ilusión que te quiten de la nómina 100€, aunque la empresa ponga otros 100€ para tu fondo… Quizá tengas una empresa y no te sale las cuentas si tienes que aportar a tus empleados otros 100€ a su pensión. Y trabajando 37horas…
¿Qué puedes hacer tu?
Lo primero sería votar bien, estando atento a quien diga que va a coger el toro por los cuernos en este asunto y a resolverlo definitivamente. Pero esto es casi imposible, porque recuerda los de más de 50 somos mayoría y nadie va a presentarse diciendo que van a reducir las pensiones para montar un sistema paralelo que compense y requiera un esfuerzo por nuestra parte.
Lo segundo, es pensar en la posibilidad de que no haya ningún político en los próximos 7 años que sea capaz de contar la verdad, y ganar unas elecciones. Y es una posibilidad a valorar. Así que compra pisos para alquilar y cruza los dedos para que no haya otra crisis inmobiliaria cuando estés a punto de jubilarte.
O usa la decena de productos financieros para hacerlo (aquí estoy incluyendo seguros).
Si tienes 50 o más, amenaza con tu voto, porque ya no tienes tiempo de ahorrar lo suficiente. Si tienes menos, a partir de los 25 o 30, ponte manos a la obra, y reserva/invierte 50 euritos al mes. Si tienes un niño en casa, ábrele un sistema de inversión, no para su universidad, para su jubilación…
Ya sabes que habrá pensiones, que el sistema debería evolucionar a mejor, pero, por si acaso… mientras… puedes pedirnos asesoramiento en productos de ahorro o inversión, incluyendo fondos… dónde siempre: al whatsapp de atención 642400220. Te vamos a ayudar con todo esto, menos con decirte como votar.